
CBAM Gömülü Emisyonları: Doğru Hesaplama Rehberi
CBAM gömülü emisyonları, AB Sınırda Karbon Düzenleme Mekanizması kapsamındaki malların üretimi sırasında açığa çıkan sera gazı emisyonlarıdır. Bu değerin doğru hesaplanması yalnızca biçimsel bir gereklilik değildir. İthalatçının teslim etmesi gereken CBAM sertifikalarının sayısını belirler ve malın ithalat sonrası toplam maliyetini doğrudan etkiler. Kesin dönemin 1 Ocak 2026 tarihinde başlamasıyla birlikte gömülü emisyon verileri artık yalnızca idari raporlarda değil, yıllık beyanlarda ve mali yükümlülük hesaplamalarında da doğrudan kullanılmaktadır. Bu makale, veri toplamadan finans ekiplerinin planlama için ihtiyaç duyduğu rakamlara kadar hesaplama mantığını uygulamaya dönük biçimde açıklamaktadır.
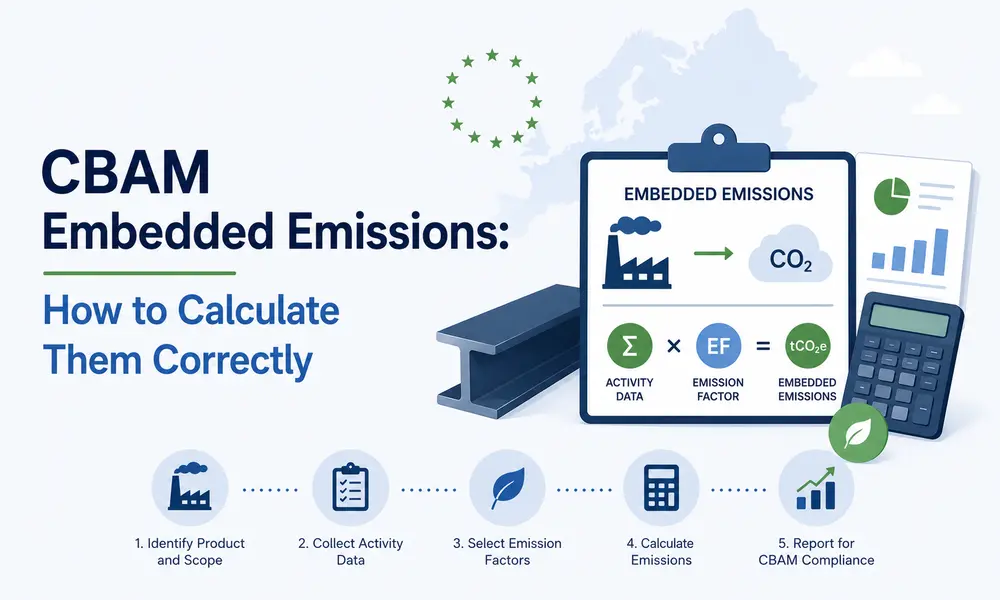
Tanım, Uygulanabilirlik ve Hesaplama Sınırı
Gömülü emisyonlar, belirli miktardaki bir CBAM malının üretimine atfedilebilen sera gazlarını ifade eder ve bir fonksiyonel birim üzerinden gösterilir; yaygın kullanım, ürün başına ton başına ton CO2e değeridir. CBAM’ın hangi mallara uygulandığı, çimento, demir ve çelik, alüminyum, gübre, hidrojen ve elektrik dâhil olmak üzere kapsanan sektörleri sıralayan 2023/956 sayılı AB Tüzüğü ile belirlenmiştir. Kütle esaslı malların çoğunda ithalatçının yıllık 50 ton eşiğine ulaşması CBAM yükümlülüklerini doğurur; hidrojen ve elektrik ithalatçılarının ise hacimden bağımsız olarak yetkilendirilmiş olması gerekir.
Hesaplama sınırı, sektör listesi kadar önemlidir. Gömülü emisyonlar şirketin toplam karbon ayak izine değil, belirli bir malın belirli üretim rotasına bağlıdır. Bu sınır, kurumsal sera gazı envanterine göre daha dar ve ürün düzeyindedir; kurumsal Kapsam 1–3 muhasebesiyle karıştırılmamalıdır. CBAM kapsamı ve beyan sahibinin görevleri hakkında bilgi için CBAM raporlaması rehberimize ve AB Sınırda Karbon Düzenleme Mekanizması genel bakışımıza başvurabilirsiniz.
Doğrudan, Dolaylı ve Öncül Madde Emisyonları
Doğrudan emisyonlar, malın üretimi sırasında tesiste gerçekleşen yakıt yanması ve proses reaksiyonlarından kaynaklanır. Dolaylı emisyonlar üretimde tüketilen elektrikle ilgilidir ve yalnızca metodolojinin gerekli gördüğü durumlarda hesaba katılır; mevcut kurallara göre bu durum, uygulanabildiği ölçüde çimento, gübre ve aglomere demir cevheri için geçerlidir. Diğer demir-çelik malları, alüminyum ve hidrojen ise şu anda ağırlıklı olarak doğrudan emisyon esasına göre raporlanmaktadır.
Öncül madde emisyonları, nihai malın üretiminde kullanılan yukarı yönlü girdilerde gömülü olan emisyonlardır. Ham çelik üretiminde kullanılan pik demir veya çimento üretiminde kullanılan klinker tipik öncül maddelerdir; bunların gömülü emisyonları, nihai üretim aşamasının doğrudan emisyonlarına eklenmelidir. Alt üretim aşamalarındaki alüminyum mallarında kullanılan işlenmemiş alüminyum için de aynı yaklaşım geçerlidir. Bir öncül maddenin hesaba katılmaması, beyan sahiplerinin spesifik gömülü emisyonları olduğundan düşük göstermesine yol açan en yaygın hatalardan biridir.
Gerçek Değerler ve Varsayılan Değerler
Kesin dönemde yetkilendirilmiş CBAM beyan sahipleri, geçerli kurallara ve uygun şekilde doğrulanmış bilgilerin mevcut olup olmamasına bağlı olarak gerçek değerleri veya Komisyonun ilgili varsayılan değerlerini kullanabilir. Kesin döneme ait varsayılan değerler 2025/2621 sayılı AB Uygulama Tüzüğü ile belirlenmiştir ve yalnızca geçiş dönemine özgü bir yedek yöntem değildir; tanımlanan koşullar altında sürekli olarak kullanılabilir.
Varsayılan değerlere, genel rakamlara süresiz biçimde dayanılmasını caydırmak amacıyla bir artırım uygulanır: genel olarak 2026’da yaklaşık %10, 2027’de %20 ve 2028’den itibaren %30; gübrelerde ise yaklaşık %1 oranında daha düşük bir artırım söz konusudur. Karmaşık mallarda, kuralların izin verdiği durumlarda ana üretim aşamasına ait gerçek proses verileri ile ayrı öncül maddeler için kullanılan varsayılan değerler birleştirilebilir. Gerçek ve varsayılan değerler arasındaki tercih; veri kalitesi, tedarikçi iş birliği ve sertifika maliyeti dikkate alınarak bilinçli biçimde yapılmalıdır. Bu konuyu CBAM sertifika maliyetleri analizimizde ayrıntılı olarak ele alıyoruz.
CBAM Gömülü Emisyonları İçin Adım Adım Hesaplama Yöntemi
Kesin döneme ilişkin hesaplama metodolojisi 2025/2547 sayılı AB Uygulama Tüzüğü ile ayrıntılı olarak açıklanmıştır. Uygulamada süreç, sektörden bağımsız olarak tutarlı bir sıra izler:
- CBAM malını, CN kodunu ve ilgili üretim rotasını belirleyin.
- Spesifik gömülü emisyon değeri için fonksiyonel birimi ve raporlama dönemini tanımlayın.
- Faaliyet verilerini toplayın: yakıt tüketimi, proses girdileri, elektrik kullanımı ve üretim miktarları.
- Tüm öncül maddeleri belirleyin ve bunların gerçek veya varsayılan gömülü emisyon değerlerini temin edin.
- Üretim prosesinden kaynaklanan doğrudan emisyonları hesaplamak için izleme metodolojisini uygulayın.
- Geçerli kuralların gerektirdiği durumlarda dolaylı elektrik emisyonlarını ekleyin.
- Doğrudan, dolaylı ve öncül madde emisyonlarını birleştirin ve sonucu fonksiyonel birim çıktısına bölün.
- Varsayımları, veri kaynaklarını ve beyan dosyasında kullanılan tüm varsayılan değerleri belgelendirin.
Uygulamalı Örnek ve Karar Çerçevesi
Aşağıdaki rakamlar yalnızca örnek niteliğindedir ve açıklama amacıyla gerçek bir üretim prosesini basitleştirmektedir.
Bir çelik üreticisinin tek bir üretim rotası, tek bir fonksiyonel birim (ton ham çelik), hiçbir ortak ürün bulunmaması ve belirtilen emisyonların tamamının raporlanan çıktıya atanması esasına göre raporlama yaptığını varsayalım. Doğrudan proses emisyonları ton ham çelik başına 1,6 tCO2e’dir. Tedarikçinin bildirdiği gerçek verilere göre pik demir öncül maddesi ton başına ilave 0,4 tCO2e katkı sağlamaktadır. Mevcut rehber uyarınca bu mal kategorisi için dolaylı elektrik emisyonu uygulanmamaktadır. Buna göre spesifik gömülü emisyonların toplamı, doğrudan emisyonlar ile öncül madde emisyonlarının toplanıp fonksiyonel birim çıktısına bölünmesiyle ton ham çelik başına 2,0 tCO2e olarak hesaplanır. Hesaplama sınırı sevkiyat değil üretim prosesi olduğundan, sevkiyat büyüklüğü için ayrıca düzeltme yapılmaz.
ISO 14067 Ürün Verilerinin CBAM Beyanlarında Kullanımı
AB dışındaki üreticiler giderek daha fazla ISO 14067 kapsamında hazırlanmış ürün karbon ayak izi verisine sahip olmaktadır. Bu standart, faaliyet verilerini ürün ve üretim aşaması bazında yapılandırdığı için CBAM açısından yararlı bir başlangıç noktasıdır. Ancak ISO 14067 sonucu doğrudan CBAM beyanına aktarılamaz. Sistem sınırları, fonksiyonel birimler ve tahsis kuralları iki çerçeve arasında farklılık gösterir; bu nedenle veriler kullanılmadan önce CBAM izleme metodolojisine göre eşleştirilmeli ve yeniden hesaplanmalıdır. Uygulamada bu işlem, hangi proseslerin dâhil edildiğinin, ortak ürünlerin nasıl tahsis edildiğinin ve fonksiyonel birimin CBAM gerekliliğiyle uyumlu olup olmadığının yeniden kontrol edilmesini gerektirir. Karbon muhasebesi desteğimiz kapsamında hâlihazırda ürün karbon ayak izi değerlendirmesi yapan üreticiler, AB’deki ithalatçılarına CBAM’a hazır veriler sunma konusunda genellikle daha avantajlıdır.
Doğrulama ve Kanıt Gereklilikleri
Kesin döneme ilişkin doğrulama ve akreditasyon kuralları 2025/2546 sayılı AB Uygulama Tüzüğü kapsamında yer almaktadır. Gerçek değerlerin beyan edildiği durumlarda, tesise özgü verilerin doğru biçimde ölçülüp raporlandığını teyit eden resmî üçüncü taraf doğrulaması uygulanır. Varsayılan değer kullanılan beyanlarda tesise özgü gerçek veriler ileri sürülmediğinden, bu tür verilerin doğrulanması söz konusu değildir. Biz akredite bir doğrulama kuruluşu değil, danışmanlık hizmeti sunan bir ekibiz; doğrulama işlemi bu çerçeve kapsamında bağımsız üçüncü taraf doğrulayıcılar tarafından gerçekleştirilir.
Yaygın Hesaplama Hataları
Tekrarlanan bazı hatalar gömülü emisyon değerlerini bozmaktadır. Beyan sahipleri çoğu zaman öncül madde emisyonlarını tamamen dışarıda bırakıp nihai üretim aşamasını hesaplamanın tamamı olarak kabul eder. Bazıları ise özellikle özel birim kurallarına tabi çimento ve gübre ürünlerinde yanlış fonksiyonel birim kullanır. Sevkiyat büyüklüğünün üretim hesaplama sınırıyla karıştırılması da sık görülen bir sorundur. Bazı ithalatçılar sistem sınırlarını yeniden eşleştirmeden ISO 14067 sonuçlarını doğrudan kullanmakta veya hangi varsayılan değerlerin neden kullanıldığını belgelendirmemektedir; bu durum denetime hazırlık seviyesini zayıflatır.
Çalışma Yöntemimiz ve Teslim Edilen Çıktılar
Yaklaşımımız, tedarik zincirinizi CBAM kapsamına göre eşleştirmek ve hangi mallar ile öncül maddeler için veri gerektiğini belirlemekle başlar. Ardından faaliyet verilerini toplamak, izleme metodolojisini uygulamak ve hangi alanlarda gerçek değerlerin uygulanabilir, hangi alanlarda ise 2025/2621 kapsamındaki varsayılan değerlerin uygun olduğuna karar vermek için tedarikçilerinizle veya şirket içi mühendislik ekiplerinizle birlikte çalışırız. Müşterilerimiz; yapılandırılmış bir gömülü emisyon hesaplama dosyası, öncül madde belgeleri ve gerçek değer ile varsayılan değer tercihlerinin gerekçelerini açıklayan bir karar kaydı alır. Bu çıktılar, yetkilendirilmiş CBAM beyan sahibinizin yıllık beyanda kullanabileceği şekilde hazırlanır. Çalışmamız, 2026 CBAM kesin dönemi yükümlülüklerine yönelik daha kapsamlı desteğimiz ve ISO uyumlu belgelendirme destek hizmetlerimiz ile bağlantılıdır.
Sık Sorulan Sorular
Tüm CBAM mallarında aynı fonksiyonel birim mi kullanılır?
Hayır. Yaygın yaklaşım, ton mal başına ton CO2e kullanılmasıdır; ancak belirli çimento ve gübre ürünleri uygulama tüzüklerinde düzenlenen özel kurallara tabidir.
Bir ürün için gerçek ve varsayılan değerleri birlikte kullanabilir miyiz?
Karmaşık mallarda, geçerli kuralların izin verdiği durumlarda ana prosese ait gerçek veriler, ayrı öncül maddeler için kullanılan varsayılan değerlerle birleştirilebilir.
Dolaylı elektrik emisyonları her zaman dâhil edilir mi?
Hayır. Dolaylı elektrik emisyonları metodolojinin gerekli gördüğü durumlarda uygulanır. Komisyonun resmî CBAM mevzuatı ve rehberlik sayfasında yer alan güncel yönlendirmeye göre bu kapsam, uygulanabildiği ölçüde şu anda çimento, gübre ve aglomere demir cevherini içermektedir.
CBAM ile AB ETS arasındaki ilişki nedir?
CBAM sertifika fiyatları, AB ETS ihale fiyatlarının ortalamalarına bağlıdır. Dayanak emisyon ticaret sistemi hakkında bilgiye Avrupa Komisyonunun AB ETS sayfasından ve AB Emisyon Ticareti Direktifi özetimizden ulaşabilirsiniz.
CBAM beyanını kim sunar?
Yıllık beyan, 2026 yılı ithalatlarını kapsayacak şekilde yetkilendirilmiş CBAM beyan sahibi tarafından 30 Eylül 2027 tarihine kadar sertifikaların teslimiyle birlikte sunulur.
CBAM Gömülü Emisyonları Değerlendirmesi Talep Edin
Ekibinizin CBAM kapsamındaki mallara ait spesifik gömülü emisyonları hesaplamak için yapılandırılmış ve denetime hazır bir yaklaşıma ihtiyacı varsa, beyan sahibinizin gerektirdiği veri, dokümantasyon ve karar çerçevesini oluşturmanıza yardımcı olabiliriz. Değerlendirme talep etmek için Zero Emissions Hub ile iletişime geçin veya tedarik zincirinizi görüşmek üzere +359 889 537 131 numaralı telefonu arayın.
HİZMET SUNUMLARIMIZ
Karbon Muhasebesi ve ESG Raporlama Hizmetleri
Karbon Ayak İzi Değerlendirmesi
Azaltım fırsatlarını belirlemek ve sürdürülebilirliği iyileştirmek için kuruluşunuzun karbon emisyonlarını doğru şekilde ölçün ve analiz edin.
Sürdürülebilirlik Stratejisi Geliştirme
İş hedefleriniz ve düzenleyici gerekliliklerle uyumlu, uzun vadeli değer yaratan güçlü bir sürdürülebilirlik stratejisi oluşturun.
Zero Emissions Hub ile Karbon Nötrlüğüne Ulaşma Yolları
Ekibimiz, sürdürülebilirlik hedeflerinizi karşılamak için size özel çözümlerle yardımcı olmaya hazır.
Ürün Karbon Ayak İzi Hesaplama

Karbon Emisyonları için CBAM Raporlaması

ESG Raporu Hazırlama ve Sunum

Zero Emissions Hub ile İletişime Geçin
Karbon muhasebesi ve ESG raporlaması konusunda uzman rehberlik için bize ulaşın. Ekibimiz, sürdürülebilirlik hedeflerinizi karşılamak için size özel çözümlerle yardımcı olmaya hazır.
Telefon
(359) 889-537-131
E-posta
contact@zeroemissionshub.com
Adres
Mladost 1A, 9 Anna Ahmatova Str., Sofia, 1000
İletişim Formu
Ofisler
Sofia
Mladost 1A, 9 Anna Ahmatova Str.
Plovdiv
16 Georgi Valkovich Str.
Varna
90 Tsar Osvoboditel Blvd.
Benzer Makaleleri Keşfedin
CBAM Sertifika Maliyeti: 2026 Riskinizi Nasıl Tahmin Edersiniz?
CBAM sertifika maliyeti hızla teorik bir uyum konusu olmaktan çıkıp gerçek bir bütçe kalemine dönüşüyor. 2026’dan itibaren AB’ye demir, çelik, alüminyum, çimento, gübre, hidrojen ve elektrik ithal edenlerin, ürünlerinde gömülü emisyonlara karşılık gelen sertifikaları satın alması gerekecek. Finans ekipleri basit bir soru soruyor: bu bize gelecek yıl gerçekte ne kadara mal olacak? Zero Emissions Hub’da ithalatçıların, üreticilerin ve danışmanlarının bu soruyu tahminlerle değil, gerçek rakamlarla yanıtlamasına yardımcı oluyoruz.
CBAM Nihai Aşaması 2026: AB İthalatçıları Ne Yapmalı?
CBAM nihai aşaması 2026, raporlama yükümlülüklerinin finansal yükümlülüklere dönüştüğü noktayı ifade eder. Şimdiye kadar ithalatçıların yalnızca gömülü emisyon verilerini raporlaması gerekiyordu. 2026 itibarıyla ise bu emisyonlara karşılık gelen CBAM sertifikalarını satın almaları gerekecek. Bu değişim; çelik, çimento, alüminyum, gübre, hidrojen ve elektrik gibi ürünlerle ilgilenen finans ekipleri, gümrük müşavirleri ve satın alma departmanları için tüm süreci değiştiriyor.

AB’de CBAM Kaydı: Yetkili Beyan Sahibi Nasıl Olunur
Birçok ithalatçı için büyük CBAM sorusu artık “bu bize uygulanıyor mu?” değil, “AB’de yetkilendirilmiş bir CBAM beyan sahibi olarak gerçekten nasıl kayıt oluruz?”Bu makale, Zero Emissions Hub’ın CBAM Karbon Sınır Ayarlama Mekanizması – Gereklilikler rehberindeki temel...