
Вложени Eмисии по CBAM: Как да ги Изчислите Правилно
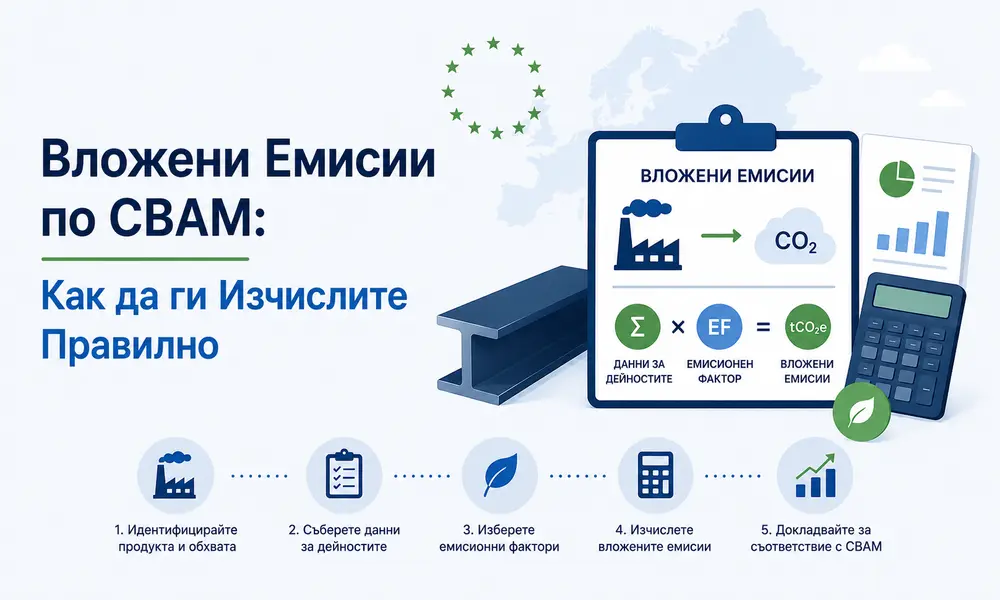
Вложените емисии по CBAM са емисиите на парникови газове, отделени при производството на стоки, обхванати от Механизма на ЕС за корекция на въглеродните емисии на границите. Точното определяне на тази стойност не е формалност. То определя колко CBAM сертификата трябва да предаде вносителят и пряко влияе върху крайната стойност на внесените стоки. От началото на окончателния режим на 1 януари 2026 г. данните за вложените емисии се включват пряко в годишните декларации и финансовата експозиция, а не само в административните отчети. Тази статия обяснява логиката на изчислението на практичен език — от събирането на данни до стойностите, около които финансовите екипи трябва да планират.
Определение, приложимост и граници на изчислението
Вложените емисии представляват парниковите газове, свързани с производството на определено количество стока по CBAM, изразени спрямо функционална единица — обикновено тонове CO2e на тон продукт. Приложимостта на CBAM е определена в Регламент (ЕС) 2023/956, който изброява обхванатите сектори, включително цимент, желязо и стомана, алуминий, торове, водород и електроенергия. За повечето стоки, измервани по маса, годишният праг от 50 тона за един вносител поражда задължения по CBAM; вносителите на водород и електроенергия трябва да бъдат одобрени независимо от обема.
Въпросът за границите на изчислението е също толкова важен, колкото и списъкът със сектори. Вложените емисии се отнасят до конкретен производствен маршрут за конкретна стока, а не до общия въглероден отпечатък на дружеството. Това е по-тясна граница на продуктово ниво от корпоративната инвентаризация на парниковите газове и не трябва да се бърка с организационното отчитане на емисиите от Обхват 1–3. За повече информация относно обхвата на CBAM и задълженията на декларатора вижте нашето ръководство за CBAM отчитане и прегледа на Механизма на ЕС за корекция на въглеродните емисии на границите.
Преки, косвени и прекурсорни емисии
Преките емисии възникват на място от изгарянето на горива и от процесните реакции при производството на самата стока. Косвените емисии са свързани с електроенергията, използвана в производството, и се включват само когато методиката го изисква — понастоящем за цимент, торове и агломерирана желязна руда, когато е приложимо. Другите стоки от желязо и стомана, алуминият и водородът понастоящем се отчитат основно въз основа на преките емисии.
Прекурсорните емисии са вложени в материалите нагоре по веригата, използвани за производството на крайната стока. Чугунът, използван за производство на сурова стомана, или клинкерът, използван за производство на цимент, са типични прекурсори: техните вложени емисии трябва да се добавят към преките емисии от последния производствен етап. Необработеният алуминий, използван в последващи алуминиеви продукти, се третира по същия начин. Пропускането на прекурсор е един от най-честите начини, по които деклараторите занижават специфичните вложени емисии.
Действителни стойности спрямо стойности по подразбиране
При окончателния режим одобрените декларатори по CBAM могат да използват действителни стойности или съответните стойности по подразбиране на Комисията в зависимост от приложимите правила и наличието на допустима проверена информация. Стойностите по подразбиране за окончателния период са определени в Регламент за изпълнение (ЕС) 2025/2621 и не са само резервен вариант за преходния период — те могат да се използват и занапред при определени обстоятелства.
Към стойностите по подразбиране се прилага надбавка, предназначена да ограничи безсрочното използване на общи стойности: приблизително 10% през 2026 г., 20% през 2027 г. и 30% от 2028 г. нататък, като за торовете се прилага по-ниска надбавка от около 1%. При сложни стоки действителните процесни данни за основния производствен етап понякога могат да се комбинират със стойности по подразбиране за отделни прекурсори, когато правилата го позволяват. Изборът между действителни стойности и стойности по подразбиране трябва да бъде съзнателно решение, съобразено с качеството на данните, съдействието на доставчиците и разходите за сертификати — тема, която разглеждаме подробно в нашия анализ на разходите за CBAM сертификати.
Метод за изчисление стъпка по стъпка
Методиката за изчисление за окончателния период е описана подробно в Регламент за изпълнение (ЕС) 2025/2547. На практика процесът следва последователни стъпки независимо от сектора:
- Идентифицирайте стоката по CBAM, нейния код по КН и съответния производствен маршрут.
- Определете функционалната единица и отчетния период за стойността на специфичните вложени емисии.
- Съберете данните за дейността: потребление на гориво, производствени ресурси, използвана електроенергия и произведени количества.
- Идентифицирайте всички прекурсорни материали и установете техните вложени емисии — действителни или по подразбиране.
- Приложете методиката за мониторинг, за да изчислите преките емисии от производствения процес.
- Добавете косвените емисии от електроенергия, когато приложимите правила го изискват.
- Съберете преките, косвените и прекурсорните емисии, след което разделете резултата на произведеното количество във функционални единици.
- Документирайте допусканията, източниците на данни и всички използвани стойности по подразбиране в досието на декларацията.
Практически пример или рамка за вземане на решение
Следващите стойности са само илюстративни и опростяват реален производствен процес с демонстрационна цел.
Да приемем, че производител на стомана отчита един производствен маршрут, една функционална единица (тонове сурова стомана), без съпътстващи продукти и с пълно отнасяне на посочените емисии към отчетеното производство. Преките процесни емисии са 1,6 tCO2e на тон сурова стомана. Прекурсорът чугун добавя още 0,4 tCO2e на тон въз основа на действителни данни, предоставени от доставчика. Съгласно действащите указания за тази категория стоки не се прилагат косвени емисии от електроенергия. Следователно общите специфични вложени емисии са 2,0 tCO2e на тон сурова стомана, изчислени чрез събиране на преките и прекурсорните емисии и разделяне на произведеното количество във функционални единици — без корекция според размера на пратката, тъй като границата на изчислението е производственият процес, а не доставката.
Как данните по ISO 14067 се използват в CBAM декларациите
Производителите извън ЕС все по-често разполагат с данни за продуктовия въглероден отпечатък, изготвени съгласно ISO 14067. Този стандарт е полезна отправна точка за целите на CBAM, тъй като вече структурира данните за дейността по продукти и производствени етапи. Резултатът по ISO 14067 обаче не може да бъде директно включен в CBAM декларация. Системните граници, функционалните единици и правилата за разпределение се различават между двете рамки и преди използване трябва да бъдат съпоставени и преизчислени съгласно методиката за мониторинг по CBAM. На практика това означава да се провери отново кои процеси са включени, как са разпределени съпътстващите продукти и дали функционалната единица отговаря на изискването по CBAM. Производителите, които вече извършват оценки на продуктовия въглероден отпечатък (PCF) с нашата подкрепа за въглеродно счетоводство, обикновено са по-добре подготвени да предоставят на своите вносители в ЕС данни, готови за CBAM.
Изисквания за верификация и доказателства
Правилата за верификация и акредитация за окончателния период са определени в Регламент за изпълнение (ЕС) 2025/2546. Официална верификация от трета страна се прилага, когато се декларират действителни стойности, и потвърждава, че данните за конкретната инсталация са правилно измерени и отчетени. При декларации със стойности по подразбиране не се извършва верификация на действителни данни за конкретна инсталация, тъй като не се заявяват стойности за конкретен обект. Ние сме консултанти, а не акредитиран орган за верификация — самата верификация се извършва от независими верификатори от трета страна съгласно тази рамка.
Често срещани грешки при изчислението
Няколко повтарящи се грешки изкривяват стойностите на вложените емисии. Деклараторите често пропускат изцяло прекурсорните емисии и приемат последния производствен етап за цялата граница на изчислението. Други използват неправилна функционална единица, особено при продукти от цимент и торове, за които се прилагат специални правила за мерните единици. Смесването на размера на пратката с границата на производственото изчисление е друг често срещан проблем. Някои вносители също така включват директно стойности по ISO 14067, без да съпоставят отново системните граници, или не документират кои стойности по подразбиране са използвани и защо, което отслабва готовността за одит.
Как работим и какво получавате
Нашият подход започва с картографиране на веригата ви на доставки спрямо приложимостта на CBAM и определяне на стоките и прекурсорите, за които са необходими данни. След това работим с вашите доставчици или вътрешни инженерни екипи, за да съберем данните за дейността, да приложим методиката за мониторинг и да определим къде е възможно използването на действителни стойности и къде са подходящи стойностите по подразбиране съгласно Регламент 2025/2621. Клиентите получават структуриран файл за изчисляване на вложените емисии, документация за прекурсорите и регистър на решенията, който обяснява избора между действителни стойности и стойности по подразбиране — готови за използване от вашия одобрен декларатор по CBAM в годишната декларация. Тази работа е свързана с по-широката ни подкрепа за задълженията през окончателната фаза на CBAM през 2026 г. и с нашите услуги за подготовка за сертификация, съобразени с ISO.
Често задавани въпроси
Всички стоки по CBAM ли използват една и съща функционална единица?
Не. Тонове CO2e на тон стока е обичайният подход, но за определени продукти от цимент и торове се прилагат специални правила, определени в регламентите за изпълнение.
Можем ли да комбинираме действителни стойности и стойности по подразбиране за един продукт?
При сложни стоки действителните данни за основния процес понякога могат да се комбинират със стойности по подразбиране за отделни прекурсори, когато това е разрешено от приложимите правила.
Винаги ли се включват косвените емисии от електроенергия?
Не. Те се включват, когато методиката го изисква — понастоящем при цимент, торове и агломерирана желязна руда, когато е приложимо, въз основа на актуалните указания на Комисията, достъпни на официалната страница със законодателство и насоки за CBAM.
Каква е връзката между CBAM и СТЕ на ЕС?
Цените на CBAM сертификатите са свързани със средните тръжни цени в СТЕ на ЕС; допълнителна информация за основната система за търговия е налична на страницата на Европейската комисия за СТЕ на ЕС и в нашето обобщение на Директивата на ЕС за търговия с емисии.
Кой подава CBAM декларацията?
Одобреният декларатор по CBAM подава годишната декларация за вноса през 2026 г. до 30 септември 2027 г. заедно с предаването на сертификатите.
Заявете оценка на вложените емисии по CBAM
Ако вашият екип се нуждае от структуриран и готов за одит подход за изчисляване на специфичните вложени емисии за стоките ви, обхванати от CBAM, можем да ви помогнем да изградите данните, документацията и рамката за вземане на решения, от които се нуждае вашият декларатор. Свържете се със Zero Emissions Hub, за да заявете оценка, или се обадете на +359 889 537 131, за да обсъдим вашата верига на доставки.
НАШИТЕ УСЛУГИ
Услуги за Въглеродно Отчитане и ESG Отчетност
Оценка на Въглеродния Отпечатък
Точно измервайте и анализирайте въглеродните емисии на вашата организация, за да идентифицирате възможности за намаляване и подобрите устойчивостта.
Разработване на Стратегия за Устойчивост
Изгответе устойчива стратегия, която съответства на вашите бизнес цели и регулаторни изисквания, създавайки дългосрочна стойност.
Начини за Постигане на Въглеродна Неутралност със Zero Emissions Hub
Нашият екип е готов да ви помогне с персонализирани решения, за да постигнете Вашите цели за устойчивост.
Изчисляване Въглеродния Отпечатък на Продукт

МКВЕГ Отчитане на Въглеродни Емисии на Границите

Съставяне и Представяне на ESG Доклад

Свържете се със Zero Emissions Hub
Свържете се с нас за експертни насоки относно въглеродното отчитане и ESG отчетността. Нашият екип е готов да ви помогне с персонализирани решения, които да отговорят на вашите цели за устойчивост.
Телефон
(359) 889-537-131
Електронна Поща
contact@zeroemissionshub.com
Адрес
Младост 1А, ул. „Ана Ахматова“ 9, София, 1000
Контактна Форма
Офиси
София
Младост 1А, ул. „Ана Ахматова“ 9
Пловдив
ул. „Доктор Георги Вълкович“ 16
Варна
бул. „Цар Освободител“ 90
Открийте още подобни статии
Разходи за CBAM Сертификати: Как да Прогнозирате Експозицията си през 2026 г.
Разходи за CBAM сертификати вече бързо се превръщат в реален бюджетен ред, а не в теоретична тема за съответствие. От 2026 г. вносителите на желязо, стомана, алуминий, цимент, торове, водород и електроенергия в ЕС трябва да купуват сертификати, съответстващи на вложените емисии в техните стоки. Финансовите екипи задават прост въпрос: колко всъщност ще ни струва това през следващата година? В Zero Emissions Hub помагаме на вносители, производители и техните консултанти да отговорят на този въпрос с реални числа, а не с предположения.
Окончателна Фаза на CBAM 2026: Какво Трябва да Направят Вносителите в ЕС Сега
Окончателна фаза на CBAM 2026 е моментът, в който задълженията за докладване се превръщат във финансови задължения. Досега вносителите трябваше единствено да докладват данни за вградените емисии. От 2026 г. те ще трябва да закупуват CBAM сертификати, съответстващи на тези емисии. Тази промяна променя всичко за финансовите екипи, митническите представители и отделите по снабдяване, които работят със стоки като стомана, цимент, алуминий, торове, водород и електроенергия.

CBAM Регистрация на Декларатор в ЕС: Как да Станете Упълномощен CBAM Декларатор
За много вносители въпросът вече не е „дали CBAM ни засяга“, а по-конкретния: „Как да направим CBAM регистрация на декларатор в ЕС и да не блокираме вноса си след 2026 г.?“ В анализа на Zero Emissions Hub за CBAM Механизъм за Въглеродна Корекция на Границите са...