
VSME Standardı: CSRD Kapsamı Dışındaki KOBİ’ler İçin Gönüllü Raporlama
VSME standardı KOBİ’ler için Gönüllü Sürdürülebilirlik Raporlama Standardını ifade eder ve şirketlerin zorunlu CSRD kapsamı dışında kaldıklarında kullanabilecekleri orantılı bir çerçevedir. (AB) 2026/470 sayılı Direktif zorunlu raporlama kapsamını daralttığından beri AB genelinde binlerce işletme “kapsam dahilinden” “kapsam dışına” geçti. Bu makale, yeni eşiğin tam olarak nerede bulunduğunu, gruplara ve AB dışındaki ana şirketlere nasıl uygulandığını ve yasal bir yükümlülük bulunmasa bile VSME çerçevesi üzerinden gönüllü raporlamanın ticari açıdan neden hâlâ önemli olduğunu açıklar.
AB Şirketleri İçin Yeni CSRD Eşiği
1 Ocak 2027 tarihinde veya sonrasında başlayan mali yıllar için bir AB işletmesi, yalnızca mali yıl içinde hem 450 milyon avroyu aşan net ciroya hem de ortalama 1.000’den fazla çalışana sahip olması halinde zorunlu CSRD raporlama kapsamındadır. Bu, bilanço toplamını da içeren önceki üç kriterden ikisini karşılama testinin yerine geçen kümülatif bir VE testidir. Diğer değer eşiğin oldukça üzerinde olsa bile eşiklerden birinin karşılanmaması şirketi zorunlu kapsamın dışına çıkarır.
- Tek bir raporlama tarihindeki çalışan sayısını değil, mali yıl boyunca ortalama çalışan sayısını hesaplayın.
- Net ciroyu yasal finansal tablolarda uygulanan muhasebe tanımını kullanarak hesaplayın.
- Her iki rakamın da ilgili eşikleri aştığını doğrulayın; yalnızca biri aşılıyorsa zorunlu kapsam uygulanmaz.
- Ulusal mevzuata aktarımı kontrol edin; bazı Üye Devletler 1 Ocak 2025 ile 31 Aralık 2026 arasında başlayan mali yıllar için muafiyet uygulayabilir.
Daha önce yayımladığımız CSRD kapsam eşiği analizi, finans ekiplerinin konumlarını doğrulamak için ihtiyaç duyduğu uygulamalı veri toplama adımlarını ayrıntılı olarak ele alır.
Eşik Konsolide Gruplara Nasıl Uygulanır?
Bir ana işletme konsolide finansal tablolar hazırlıyorsa aynı 450 milyon avro ciro ve 1.000 çalışan koşulları konsolide bazda uygulanır. Bu, testin yalnızca ana şirketin bireysel hesaplarına değil, grup genelindeki rakamlara baktığı anlamına gelir. Tek başına mütevazı bir ciroya sahip ana şirket, konsolide grup her iki eşiği de aşarsa yine kapsama girebilir. Eşiğin altında kalan bağlı ortaklıklar da grubun konsolide raporlama yükümlülüğü yoluyla kapsama dahil olabilir; bu nedenle grup finans ekiplerinin kapsam konusunda sonuca varmadan önce tüm işletmeler üzerinde görünürlüğe sahip olması gerekir.
AB Dışındaki Ana Şirketler İçin Test
Üçüncü ülke grupları farklı bir teste tabidir. Üçüncü ülke işletmesi veya grubu, son iki ardışık mali yılın her birinde AB’de 450 milyon avrodan fazla net ciro elde ettiğinde kapsama girer. Bu koşula, önceki mali yılda 200 milyon avrodan fazla net ciro elde eden uygun bir AB bağlı ortaklığı veya şubesi eşlik etmelidir. Her iki koşul birlikte karşılanmalıdır; AB’de yalnızca küçük bir faaliyeti bulunan büyük bir küresel grup ya da tek başına 200 milyon avroyu aşan bir AB bağlı ortaklığı bulunmasına rağmen ana grubun AB cirosu 450 milyon avronun altında kalan bir yapı bu yoldan zorunlu raporlamayı tetiklemez. AB’nin çelik, alüminyum, çimento, gübre, elektrik veya hidrojen tedarik zincirlerine ürün sağlayan AB dışı ihracatçılar, iki düzenleme farklı sınırları izlediğinden bu testi CBAM yükümlülükleriyle birlikte değerlendirmelidir.
Borsaya Kote KOBİ’ler Hâlâ Kapsamda mı?
Borsaya kote KOBİ’ler, değiştirilen kapsam kapsamında artık zorunlu CSRD sürdürülebilirlik raporlamasına tabi değildir. Bu, ertelenmiş bir uyum dalgası veya geçici bir kapsam dışı kalma seçeneği değil, zorunlu kapsamdan kalıcı olarak çıkarılmadır. Daha önce aşamalı raporlama için hazırlık yapan borsaya kote KOBİ’ler uyum takvimlerini yeniden değerlendirmelidir; çünkü daha önce zorunlu ESRS raporlamasına ayrılan kaynaklar artık piyasa veya kredi verenlerin beklentileriyle uyumlu gönüllü açıklamalara daha uygun biçimde yönlendirilebilir.
Değiştirilen Kurallar Ne Zaman Uygulanır?
Değiştirilen eşikler 1 Ocak 2027 tarihinde veya sonrasında başlayan mali yıllar için geçerlidir. 1 Ocak 2025 ile 31 Aralık 2026 arasında başlayan mali yıllar için Üye Devletler yeni eşiklerden herhangi birinin altında kalan işletme ve ihraççıları muaf tutabilir; ancak bu otomatik değil, isteğe bağlıdır. Şirketler AB genelinde tek tip uygulama olduğunu varsaymak yerine ilgili ulusal mevzuata aktarma düzenlemesini kontrol etmelidir. Ulusal mevzuata aktarımın 19 Mart 2027’ye kadar tamamlanması gerekir ve Avrupa Komisyonu güncel rehberini kurumsal sürdürülebilirlik raporlaması sayfasındaüzerinden sunulmaktadır.
CSRD Kapsam Karar Ağacı
- Şirketiniz üçüncü ülke işletmesi mi veya üçüncü ülke grubunun parçası mı? Evetse, 450 milyon avro AB cirosu ve 200 milyon avro bağlı ortaklık testini uygulayın.
- AB merkezliyse şirketiniz konsolide finansal tablolar hazırlıyor mu? Evetse, eşikleri konsolide bazda uygulayın.
- Ciro 450 milyon avroyu VE ortalama çalışan sayısı 1.000’i aşıyor mu? Zorunlu kapsam için her iki koşul da doğru olmalıdır.
- Şirketiniz borsaya kote bir KOBİ mi? Öyleyse diğer faktörlerden bağımsız olarak zorunlu raporlama artık uygulanmaz.
- Mali yılınız 1 Ocak 2027’den önce mi başlıyor? Olası geçiş dönemi muafiyeti için ulusal mevzuata aktarımı kontrol edin.
- Tüm testlerde kapsam dışında kalıyorsanız VSME ile uyumlu açıklama dahil gönüllü raporlamayı değerlendirin.
Uygulamalı Örnekler
Bu rakamlar yalnızca açıklama amaçlıdır; gerçek müşteri verilerini değil, testin işleyişini göstermek için verilmiştir.
- Şirket A: 520 milyon avro ciro, ortalama 850 çalışan. Ciro 450 milyon avroyu aşıyor ancak çalışan sayısı 1.000’in altında kalıyor. Her iki koşul karşılanmadığı için zorunlu kapsamda değildir.
- Şirket B: 300 milyon avro ciro, ortalama 1.400 çalışan. Çalışan sayısı 1.000’i aşıyor ancak ciro 450 milyon avronun altında. Zorunlu kapsamda değildir.
- Şirket C: 600 milyon avro konsolide ciro, ortalama 1.250 konsolide çalışan. Her iki eşik de konsolide bazda aşılmıştır. Zorunlu kapsamdadır.
- Şirket D: İki ardışık yıl boyunca AB’de 480 milyon avro ciro elde eden ve 210 milyon avro ciro raporlayan bir AB bağlı ortaklığına sahip üçüncü ülke grubu. Her iki koşul da karşılanmıştır. Üçüncü ülke testi kapsamında zorunlu kapsamdadır.
Ontoloji Köprüsü: Gönüllü Raporlama ve Ticari Veri Talepleri
Zorunlu CSRD kapsamı dışında kalmak tüm raporlama baskısını ortadan kaldırmaz. Kapsam dışındaki şirketler, kredi verenlerin, yatırımcıların veya müşterilerin taleplerini karşılamak için VSME ile ilişkili açıklamalar dahil gönüllü sürdürülebilirlik raporlamasını tercih edebilir. Zorunlu kapsamda kalan daha büyük müşteriler, kendi Kapsam 3 veya ESRS açıklamalarını tamamlamak amacıyla tedarikçilerinden emisyon veya yönetişim verileri talep eden orantılı değer zinciri veri talepleri gönderebilir. Bu talepler ticari niteliktedir ve hiçbir zaman yasal bir CSRD raporlama yükümlülüğüyle karıştırılmamalıdır. Bir tedarikçi, kendisi CSRD’ye tabi hale gelmeden müşterisinin veri talebine VSME ile uyumlu bir şablon kullanarak yararlı biçimde yanıt verebilir. Bu iki dinamiğin birbirinden ayrılması hem yetersiz tepkiyi hem de gereksiz aşırı uyumu önler.
Şirketiniz Artık Kapsam Dışındaysa Ne Olur?
Zorunlu kapsam dışında kalmak sürdürülebilirlik verilerinin önemsiz hale geldiği anlamına gelmez. Birçok KOBİ yeşil finansmana, ihalelere ve tedarik zinciri ilişkilerine erişimini korumak için daha hafif, VSME ile uyumlu bir açıklamayı sürdürmeyi tercih eder. Temel bir gönüllü rapor genellikle enerji kullanımı, iş gücü verileri, yönetişim politikaları ve uygun olduğunda basitleştirilmiş bir emisyon özetini kapsar. Bu, tam ESRS raporlamasına orantılı bir alternatiftir ve zorunlu kapsamdaki şirketlerin çift önemlilik gereklilikleri altında yapmak zorunda olduğu çalışmaların tekrarlanmasını önler.
Kapsamda Kalmaya Devam Ediyorsanız Ne Yapmalısınız?
Zorunlu kapsamda olduğu doğrulanan şirketler farklı ve daha ayrıntılı bir çalışma sürecine geçer. Çift önemlilik değerlendirmesi, ESRS konu eşlemesi, veri yönetişimi kontrolleri ve sınırlı güvence hazırlığı önem kazanır. Makul güvenceye geçiş yükümlülüğü değişiklik direktifi kapsamında kaldırılmıştır; CSRD sürdürülebilirlik raporlaması yalnızca sınırlı güvenceye tabi olmaya devam eder ve AB sınırlı güvence standartları için son tarih 1 Temmuz 2027’dir. ESRS uygulaması sırasında atıf yapılan raporlama çerçeveleri, hedef belirleme uyumu için GRI Standartları, ISSB Standartları ve SBTi Standartları gibi tamamlayıcı standartlardan sıklıkla yararlanır. ESRS yapısı hakkında daha fazla ayrıntı özel ESRS Standartları sayfamızda; ISSB uyumluluğuna ilişkin arka plan ise IFRS Sürdürülebilirlik Standartları Gezginiüzerinden sunulmaktadır.
Nasıl Çalışıyoruz ve Neler Sunuyoruz
Zero Emissions Hub hem CSRD konumunu doğrulayan şirketleri hem de gönüllü, VSME ile uyumlu raporlar hazırlayan şirketleri destekler. Sofya merkezli, Plovdiv ve Varna’da ofisleri bulunan ekibimiz; on yılı aşkın karbon muhasebesi ve ESG danışmanlığı deneyimi üzerine inşa edilmiş çevre bilimi, finans ve mühendislik uzmanlığını bir araya getirir.
- Cironuzu, çalışan verilerinizi ve grup yapınızı değiştirilen eşiklerle eşleştiren bir kapsam değerlendirmesi.
- Denetim ve yönetim kurulu raporlaması amacıyla kullanılmaya uygun, belgelenmiş bir kapsam belirleme notu.
- Kapsam dışındaysanız enerji, iş gücü ve yönetişim verilerini içeren orantılı, VSME ile uyumlu bir raporlama şablonu.
- Kapsamdaysanız çift önemlilik değerlendirmesi ve ESRS konu boşluğu analizi.
- Uyum konumunuzu olduğundan fazla göstermeden müşterilerden gelen değer zinciri veri taleplerine nasıl yanıt verileceğine ilişkin rehberlik.
Biz danışmanlık hizmeti sunuyoruz, akredite bir doğrulama kuruluşu değiliz. Gerektiğinde bağımsız doğrulama ayrı olarak üçüncü taraf doğrulayıcılar tarafından yürütülür. İlgili hizmetlerimiz ESG Raporlama ve Paket Hizmet sayfalarında açıklanırken ISO ile uyumlu envanter çalışmaları ISO Standartları uygulaması kapsamında açıklanmaktadır.
Kapsam Değerlendirmesinde Sık Yapılan Hatalar
- Mali yıl boyunca ortalama çalışan sayısı yerine tek bir raporlama tarihindeki çalışan sayısını kullanmak.
- Grup kurallarının gerektirdiği konsolide baz yerine ana şirketin bireysel rakamlarını uygulamak.
- Yerel muafiyetleri kontrol etmeden ulusal mevzuata aktarımın tüm Üye Devletlerde aynı olduğunu varsaymak.
- Bir müşterinin değer zinciri veri talebini yasal bir CSRD yükümlülüğünün kanıtı olarak değerlendirmek.
- Bu gerekliliğin sınırlı güvence lehine kaldırılmış olmasına rağmen makul güvence hazırlıklarına devam etmek.
Sık Sorulan Sorular
VSME standardı ne için kullanılır?
VSME standardı, KOBİ’lere tam zorunlu CSRD raporlamasını benimsemeden, çoğunlukla kredi veren veya müşteri taleplerine yanıt olarak sürdürülebilirlik bilgilerini açıklamak için orantılı ve gönüllü bir çerçeve sunar.
450 milyon avro eşiği bireysel mi yoksa konsolide hesaplara mı uygulanır?
Bireysel AB işletmeleri için bireysel hesaplara, grup hesapları hazırlayan uygun ana işletmeler için ise konsolide bazda uygulanır.
Borsaya kote KOBİ’lerin CSRD kapsamında raporlama yapması gerekiyor mu?
Borsaya kote KOBİ’ler, (AB) 2026/470 sayılı Direktif ile getirilen değişiklik kapsamı uyarınca artık zorunlu CSRD sürdürülebilirlik raporlamasına tabi değildir.
Bir müşterinin ESG anketi şirketimin CSRD kapsamında olduğu anlamına gelir mi?
Hayır. Bir müşteriden gelen değer zinciri veri talebi ticari bir taleptir; şirketiniz için yasal bir CSRD raporlama yükümlülüğünün kanıtı değildir.
Yeni eşikler yasal olarak ne zaman yürürlüğe girer?
Eşikler 1 Ocak 2027 tarihinde veya sonrasında başlayan mali yıllar için uygulanır; ulusal mevzuata aktarım 19 Mart 2027’ye kadar tamamlanmalıdır ve Üye Devlet ayrıntılarına tabidir.
CSRD raporlaması tam denetim düzeyinde güvenceye tabi midir?
Hayır. Makul güvenceye geçiş gerekliliği kaldırılmıştır; CSRD raporlaması sınırlı güvenceye tabi olmaya devam eder ve AB güvence standartlarının 1 Temmuz 2027’ye kadar hazırlanması öngörülmektedir.
Değerlendirme Talep Edin
Şirketinizin yeni CSRD kapsam eşiği altında nerede bulunduğu konusunda netlik istiyorsanız veya orantılı, VSME ile uyumlu bir raporlama yaklaşımı arıyorsanız ekibimiz yardımcı olabilir. Zero Emissions Hub ile iletişime geçerek kapsam değerlendirmesi talep edebilir veya durumunuzu bir danışmanla görüşmek için +359 889 537 131 numaralı telefonu arayabilirsiniz.
Benzer Makaleleri İnceleyin
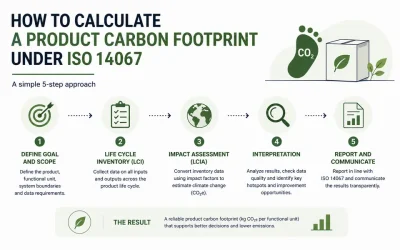
Ürün Karbon Ayak İzi Nasıl Hesaplanır? ISO 14067 Rehberi
Ürün karbon ayak izi nasıl hesaplanır? ISO 14067 kapsamında sistem sınırı, birincil veriler, emisyon faktörleri, LCA, CBAM ve EPD.
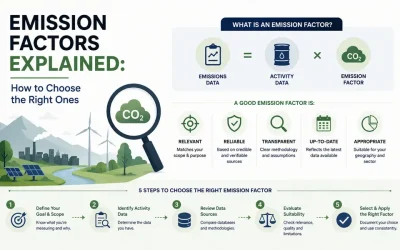
Emisyon Faktörleri Açıklandı: Doğru Faktörler Nasıl Seçilir?
Emisyon faktörleri nasıl seçilir? Faaliyet verisi, Scope 1-2-3, coğrafya, teknoloji, veri kalitesi ve doğrulama için doğru yaklaşımı öğrenin.
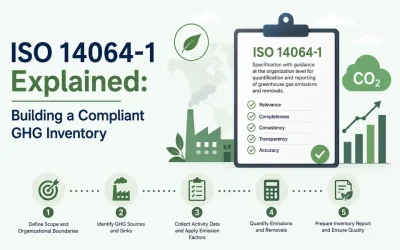
ISO 14064-1 Açıklaması: Uyumlu Bir Sera Gazı Envanteri Oluşturma
ISO 14064-1 ile uyumlu sera gazı envanteri nasıl oluşturulur? Organizasyonel sınırlar, Scope 1-2-3, emisyon faktörleri ve doğrulama.
Uygulanabilir sürdürülebilirlik rehberliğine mi ihtiyacınız var?
Karbon muhasebesi, ESG raporlaması, CBAM ve iklim uyumu desteği için Zero Emissions Hub ile görüşün.