
Emisyon Faktörleri Açıklandı: Doğru Faktörler Nasıl Seçilir?
Emisyon faktörleri litre dizel veya megavat-saat şebeke elektriği gibi bir faaliyet verisi birimini tahmini sera gazı emisyon miktarına dönüştüren sayısal değerlerdir. Kurumsal sera gazı envanteri hazırlayan finans ekipleri, açıklama hazırlayan sürdürülebilirlik yöneticileri ve CBAM ya da CSRD taleplerine yanıt veren uyum görevlileri uygun faktörü seçmeye dayanır. Yanlış faktörü seçerseniz Kapsam 1 toplamlarından ürün karbon ayak izlerine kadar sonraki tüm rakamlar bu hatayı devralır.
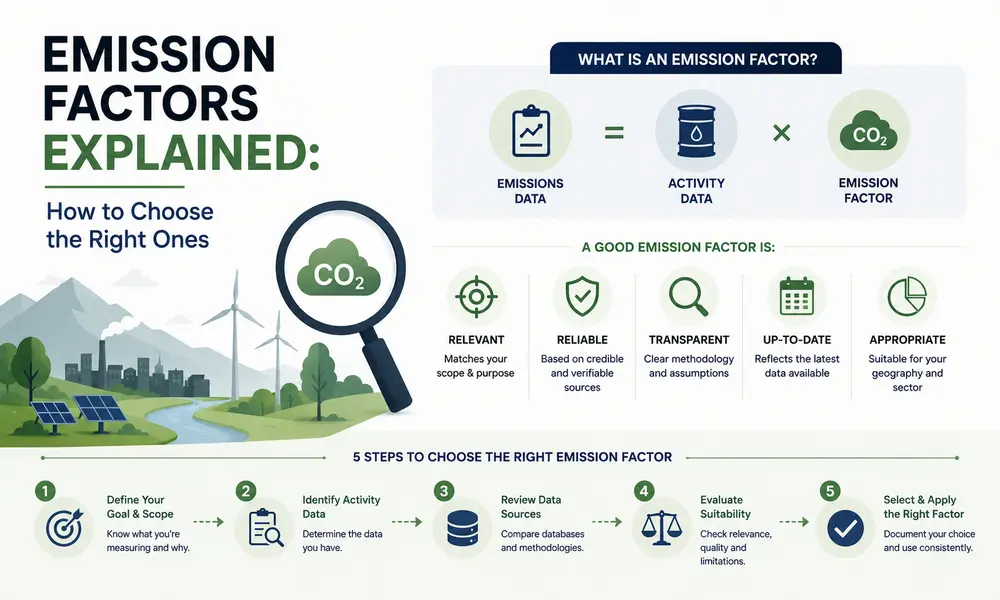
Bu makale, emisyon faktörlerinin kurumsal bir sera gazı envanterine nasıl dahil edildiğini, hangi faktörlerin uygulanacağını belirleyen organizasyonel ve kapsam sınırlarını, veri kalitesini koruyan hesaplama kontrollerini ve bağımsız doğrulamanın sürece nerede dahil olduğunu ele alır. Temel bilgileri bilen ve artık savunulabilir bir seçim sürecine ihtiyaç duyan okuyucular için hazırlanmıştır.
Organizasyonel Sınır ve Kapsam
Herhangi bir emisyon faktörü seçilmeden önce kuruluş, organizasyonel sınırını ve raporlama kapsamını tanımlamalıdır. Organizasyonel sınır; hangi işletmelerin, tesislerin, ortak girişimlerin veya bağlı ortaklıkların envanterde konsolide edileceğini belirler ve genellikle GHG Protocol Corporate Standard ile ISO 14064-1üzerinde yer almaktadır.
- Özsermaye payı konsolidasyonu, bir faaliyette sahip olunan ekonomik pay yüzdesini yansıtır.
- Finansal kontrol konsolidasyonu, kuruluşun finansal ve operasyonel politikaları yönlendirdiği durumlarda emisyonların %100’ünü kapsar.
- Operasyonel kontrol konsolidasyonu, sahiplik oranından bağımsız olarak kuruluşun işletme politikaları üzerinde yetkiye sahip olduğu durumlarda emisyonların %100’ünü kapsar.
Ekip ancak organizasyonel sınır belirlendikten sonra faaliyet verilerini doğru tesislerle eşleştirebilir ve bu faaliyetlerin coğrafi ve teknolojik gerçekliğine uygun faktörleri seçebilir. Sınırın yanlış belirlenmesi, doğru faktörün yanlış emisyon kaynakları grubuna uygulanması anlamına gelir; bu, baştan zayıf bir faktör seçmekten farklı bir hatadır.
Kapsam 1, 2 ve 3 Emisyonları
Sınır belirlendikten sonra emisyonlar kapsamlara göre sınıflandırılır ve her kapsam hangi tür emisyon faktörünün uygun olduğunu belirler.
- Kapsam 1, kazanlarda veya şirket araçlarında yakma gibi sahip olunan ya da kontrol edilen kaynaklardan gelen doğrudan emisyonları kapsar ve genellikle yakıta özgü faktörler kullanılır.
- Kapsam 2, satın alınan elektrik, ısı, buhar veya soğutmadan kaynaklanan dolaylı emisyonları kapsar ve konum bazlı şebeke ortalaması faktörleri veya piyasa bazlı tedarikçi ve artık karışım faktörleri kullanılır.
- Kapsam 3, satın alınan mal ve hizmetlerden satılan ürünlerin kullanımına kadar değer zincirindeki diğer tüm emisyonları kapsar ve Kapsam 3 hesaplama rehberindeüzerinde yer almaktadır.
Kapsam 2 özellikle dikkat gerektirir; çünkü konum bazlı ve piyasa bazlı sonuçlar tedarikçinin artık enerji karışımına bağlı olarak önemli ölçüde farklılaşabilir. GHG Protocol Corporate Standard’ın önerdiği gibi her iki sonucun da raporlanması bu farkın gizlenmesini önler.
Faaliyet Verileri ve Emisyon Faktörleri
Faaliyet verisi, satın alınan yakıtın litresi, işlenen malzemenin tonu veya kat edilen kilometre gibi bir ticari faaliyetin ölçülebilir miktarıdır. Emisyon faktörü bu faaliyet verisini sera gazı emisyonlarına dönüştürür ve genellikle faaliyet birimi başına kilogram veya ton CO2 eşdeğeri olarak ifade edilir.
Doğru faktörü seçmek, faktör ile tanımladığı faaliyet arasında dört özelliğin eşleştirilmesi anlamına gelir:
- Kalite, karışım veya kimyasal bileşim dahil yakıt ya da malzeme türü.
- Şebeke elektriği faktörleri ülkeye veya bölgesel şebekeye göre değiştiğinden coğrafi kapsam.
- Şebekeler karbonsuzlaştıkça veya metodolojiler değiştikçe faktörler güncellendiği için zaman dönemi.
- Örneğin yüksek fırın çeliğini elektrik ark ocağı çeliğinden ayıran teknoloji veya proses özgüllüğü.
Faktörler genel olarak iki kategoriye ayrılır: hükümetler, IPCC, IEA veya sektör kuruluşları tarafından yayımlanan varsayılan (veya ikincil) faktörler ile doğrudan ölçüm ya da tedarikçi açıklamasından elde edilen tedarikçiye özgü (veya birincil) faktörler. Varsayılan faktörler daha hızlı uygulanır ve önemlilik taraması için kullanışlıdır. Tedarikçiye özgü faktörler daha temsil edicidir ancak toplanması ve doğrulanması daha fazla çaba gerektirir; ayrıca CBAM gömülü emisyon hesaplamaları ve ISO 14067 kapsamındaki ürün karbon ayak izi çalışmalarında giderek daha önemli hale gelir.
Hesaplama Yöntemi ve Veri Kontrolleri
Savunulabilir bir envanter yalnızca bir elektronik tablo formülüne değil, belgelenmiş veri kontrollerine ihtiyaç duyar. Kontroller, faaliyet verisini kimin temin ettiğini, faktörleri kimin seçtiğini ve yayımlanmadan önce her ikisinin nasıl gözden geçirildiğini belirler.
- Her emisyon kaynağını belirleyin ve tanımlanan organizasyonel sınır içinde bulunduğunu doğrulayın.
- Sayaçlardan, faturalardan, satın alma kayıtlarından veya tedarikçi beyanlarından faaliyet verilerini toplayın.
- Faaliyetin yakıtı, malzemesi, coğrafyası ve yılıyla uyumlu bir emisyon faktörü seçin.
- Hesaplamayı uygulayın: faaliyet verisini emisyon faktörüyle çarpın ve gerektiğinde küresel ısınma potansiyeline göre düzeltin.
- Denetim amacıyla faktör kaynağını, yayın yılını ve sürümünü kaydedin.
- Envanteri nihai hale getirmeden önce anormallikleri belirlemek için sonuçları önceki dönemlerle karşılaştırın.
Açıklayıcı Hesaplama Örneği
Bu örnekte yalnızca basitleştirilmiş, açıklama amaçlı değerler kullanılmıştır; bunlar gerçek ölçüm verileri değildir. Bir tesisin Kapsam 1 kapsamında 10.000 litre dizel tükettiğini ve litre başına 2,68 kg CO2e örnek emisyon faktörü kullandığını varsayalım. Hesaplama 10.000 × 2,68 = 26.800 kg CO2e, yani 26,8 ton CO2e’dir. Tesis bunun yerine litre başına 2,5 kg CO2e genel ortalama faktörü kullansaydı, emisyonları yaklaşık 720 kg CO2e düşük gösterecekti; bu fark tamamen faaliyet verisi hatasından değil faktör seçiminden kaynaklanır.
Sera Gazı Envanterleri CSRD ve ESRS E1 Açıklamalarını Nasıl Destekler?
CSRD’nin uygulanabilir kapsamındaki işletmeler için, (AB) 2026/470 sayılı Direktif ile değiştirilen (AB) 2022/2464 sayılı Direktif kapsamında, sağlam faaliyet verilerine ve uygun seçilmiş emisyon faktörlerine dayalı bir sera gazı envanteri; söz konusu açıklamaların işletme için uygulanabilir ve önemli olduğu durumlarda ESRS E1 iklim açıklamalarını destekleyebilir. Envanterin kendisi bir CSRD çıktısı değildir; Avrupa Sürdürülebilirlik Raporlama Standartları kapsamında gerekli iklim değişikliği açıklamalarını besleyen temel veri setidir ve bu standartlara EUR-Lexüzerinde yer almaktadır.
Ayrıca ortaya çıkan sera gazı beyanı ISO 14064-1’e göre derlendikten sonra ISO 14064-3 kapsamında bağımsız olarak doğrulanabilir. Beyanın doğrulanması, rakamların standartla tutarlı şekilde hazırlandığını teyit eder; kuruluşu, yönetim sistemini veya herhangi bir karbon nötrlüğü iddiasını sertifikalandırmaz. Bunlar aynı temel veri setinden üretilen iki farklı çıktıdır ve CSRD ile uyumlu açıklama ile ISO 14064-3 doğrulaması birbirinin yerine geçen adımlar olarak değerlendirilmemelidir.
Doğrulama ve Güvence
Doğrulama, raporlanan sera gazı beyanının tanımlı bir standarda göre önemli ölçüde doğru olup olmadığını test eder. ISO 14064-1kapsamında kuruluş envanteri hazırlar; ISO 14064-3 kapsamında ise bağımsız bir doğrulayıcı bunu değerlendirir. Zero Emissions Hub sera gazı envanterlerini ve destekleyici belgeleri hazırlar ancak akredite bir doğrulama kuruluşu olarak hareket etmez; doğrulama, doğrulama ve geçerli kılma kuruluşlarına yönelik ISO 14065 gereklilikleriyle uyumlu üçüncü taraf doğrulayıcılar tarafından yürütülür. Roller arasındaki bu ayrım hakkında daha fazla bilgi ISO 14065 doğrulayıcıları sayfamızdaüzerinde yer almaktadır.
Güvence seviyeleri CSRD bağlantılı açıklamalar için de önemlidir; ilgili AB gereklilikleri kapsamında sürdürülebilirlik bilgileri için sınırlı güvence şu anda beklenen başlangıç seviyesidir ve ayrıntılar eur-lex.europa.euüzerinde yer almaktadır.
Uygulamada Sık Yapılan Hatalar
- Daha temsil edici bir tedarikçiye özgü veya artık karışım faktörü mevcutken ulusal ortalama şebeke faktörü uygulamak.
- Güncelleme olup olmadığını kontrol etmeden raporlama döneminden birkaç yıl önce yayımlanmış eski bir faktör kullanmak.
- Metodoloji tutarlılığını belgelendirmeden aynı envanter içinde farklı kaynaklardan faktörleri karıştırmak.
- Raporlama yılı içinde organizasyonel sınır konsolidasyon yaklaşımlarını birbirine karıştırmak.
- Kapsam 2 piyasa bazlı sonucunu tek geçerli rakam olarak kabul edip konum bazlı karşılaştırmayı hariç bırakmak.
- ISO 14067 kapsamında prosese özgü veri gerektiren ürün karbon ayak izi hesaplamasına genel bir sektör faktörü uygulamak.
- Faktör sürümünü ve kaynağını kaydetmemek; bu, daha sonraki ISO 14064-3 doğrulamasını zayıflatır.
Nasıl Çalışıyoruz ve Neler Sunuyoruz
Zero Emissions Hub, finans, sürdürülebilirlik ve uyum ekiplerini ISO 14064-1 ve GHG Protocol Corporate Standard ile uyumlu sera gazı envanterleri oluşturmada destekler. Çalışmalarımız genellikle organizasyonel sınır incelemelerini, faaliyet verisi toplama çerçevelerini, coğrafya ve teknolojiyle eşleştirilmiş emisyon faktörü seçimini ve üçüncü taraf doğrulamasına hazır belgeleri kapsar.
Müşteriler genellikle yapılandırılmış bir sera gazı envanteri, kaynakları ve sürümleri içeren bir emisyon faktörü kaydı, hesaplama metodolojisini açıklayan bir veri kontrol notu ve CSRD veya CBAM raporlama dönemlerinden önce veri boşluklarını kapatmaya yönelik öneriler alır. Bu çıktılar doğrudan daha geniş kapsamlı karbon muhasebesi hizmetlerimiz ve ESG raporlama desteğimizle ve uygun olduğunda ISO standartları uygulama çalışmalarıyla bağlantılıdır. Paket seçeneklerini karşılaştıran ekipler ayrıca karbon muhasebesi ve ESG raporlama paketimiziüzerinde yer almaktadır.
Sık Sorulan Sorular
Faaliyet verisi ile emisyon faktörü arasındaki fark nedir?
Faaliyet verisi, satın alınan yakıt gibi bir faaliyetin ölçülen miktarıdır. Emisyon faktörü ise emisyonları tahmin etmek için bu miktara uygulanan dönüştürme değeridir.
Her zaman tedarikçiye özgü emisyon faktörleri mi kullanmalıyız?
Tedarikçiye özgü faktörler genellikle daha temsil edicidir; ancak tanınmış kaynaklardan alınan varsayılan faktörler, özellikle zaman veya veri kısıtlarının bulunduğu durumlarda önemlilik taraması ve erken aşama envanterler için geçerliliğini korur.
ISO 14064-1 kullanmak kuruluşumuzu otomatik olarak sertifikalandırır mı?
Hayır. ISO 14064-1 emisyonların nicelendirilmesi ve raporlanmasına yönelik bir standarttır. Bir kuruluşu sertifikalandırmaz ve ortaya çıkan sera gazı beyanının doğrulanması ISO 14064-3 kapsamında ayrıca gerçekleştirilir.
Emisyon faktörleri ne sıklıkla gözden geçirilmelidir?
Şebeke karışımları, yakıt bileşimleri ve yayımlanmış veri setleri değiştiği için faktörler en az yılda bir kez gözden geçirilmelidir. Faktör sürümlerinin gözden geçirilmesi sağlam bir veri kontrol sürecinin parçasıdır.
Aynı sera gazı envanteri hem CSRD hem de CBAM amaçlarına hizmet edebilir mi?
Temel faaliyet verileri ve faktör seçim ilkeleri örtüşür; ancak CBAM gömülü emisyon hesaplamaları (AB) 2023/956 sayılı Tüzük kapsamında kendi metodolojisini izler. Bu nedenle çıktılar inceleme yapılmadan birbirinin yerine kullanılabilir kabul edilmemelidir; ilgili referans taxation-customs.ec.europa.euüzerinde yer almaktadır.
Karbon Muhasebesi Değerlendirmesi Talep Edin
Ekibiniz savunulabilir emisyon faktörlerini seçmek, faaliyet verilerini yapılandırmak veya CSRD, CBAM ya da ISO 14064-3 doğrulamasına hazır bir sera gazı envanteri hazırlamak için desteğe ihtiyaç duyuyorsa danışmanlarımız mevcut yaklaşımınızı inceleyebilir. Zero Emissions Hub ile iletişime geçerek değerlendirme talep edebilir veya envanter kapsamınızı görüşmek için +359 889 537 131 numaralı telefonu arayabilirsiniz.
Benzer Makaleleri İnceleyin
Ürün Karbon Ayak İzi Nasıl Hesaplanır? ISO 14067 Rehberi
Ürün karbon ayak izi nasıl hesaplanır? ISO 14067 kapsamında sistem sınırı, birincil veriler, emisyon faktörleri, LCA, CBAM ve EPD.
VSME Standardı: CSRD Kapsamı Dışındaki KOBİ’ler İçin Gönüllü Raporlama
VSME standardı ile CSRD kapsamı dışındaki KOBİ’lerin gönüllü sürdürülebilirlik raporlamasını, yeni eşikleri ve veri taleplerini öğrenin.
ISO 14064-1 Açıklaması: Uyumlu Bir Sera Gazı Envanteri Oluşturma
ISO 14064-1 ile uyumlu sera gazı envanteri nasıl oluşturulur? Organizasyonel sınırlar, Scope 1-2-3, emisyon faktörleri ve doğrulama.
Uygulanabilir sürdürülebilirlik rehberliğine mi ihtiyacınız var?
Karbon muhasebesi, ESG raporlaması, CBAM ve iklim uyumu desteği için Zero Emissions Hub ile görüşün.