
ISO 14064-1 Açıklaması: Uyumlu Bir Sera Gazı Envanteri Oluşturma
ISO 14064-1 bir kuruluşun sera gazı emisyonlarını ve uzaklaştırmalarını nicelendirmeye ve raporlamaya yönelik ilke ve gereklilikleri belirleyen uluslararası bir standarttır. Finans, sürdürülebilirlik ve uyum ekiplerine; denetçilerin, müşterilerin ve düzenleyici kurumların incelemesine dayanabilecek kurumsal bir sera gazı envanteri oluşturmak için yapılandırılmış bir yöntem sunar. CSRD kapsamında açıklama hazırlayan veya satın alma anketlerine yanıt veren şirketler için doğru oluşturulmuş bir envanter, diğer tüm çalışmaların dayandığı temeldir.
Bu makale, ISO 14064-1’in uygulamada nasıl işlediğini yalnızca metin üzerinde ne söylediğiyle sınırlı kalmadan anlaması gereken finans ekipleri, sürdürülebilirlik yöneticileri ve uyum görevlileri için hazırlanmıştır. Standardın bir sera gazı envanterini nasıl yapılandırdığına, kuruluşların uygulamada en sık nerede hata yaptığına ve ISO 14064-3 kapsamındaki doğrulamanın daha geniş raporlama çerçevesine nasıl oturduğuna odaklanıyoruz.
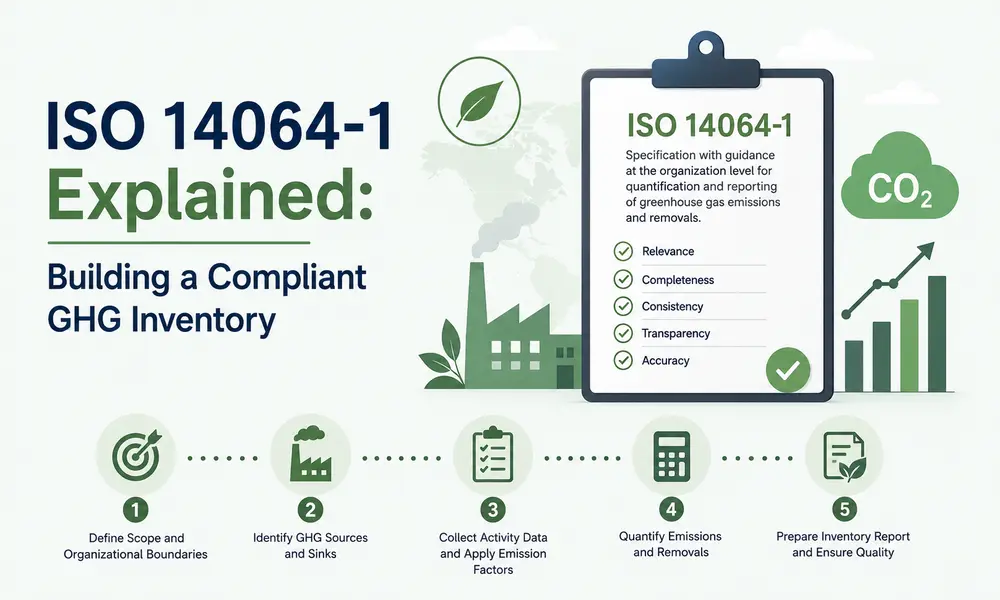
ISO 14064-1: Organizasyonel Sınır ve Kapsam
Herhangi bir emisyon verisi toplanmadan önce kuruluş, organizasyonel sınırını tanımlamalıdır. Bu sınır; hangi tesislerin, bağlı ortaklıkların, ortak girişimlerin ve faaliyetlerin envantere dahil edileceğini belirler. ISO 14064-1 iki konsolidasyon yaklaşımına izin verir: emisyonların sahiplik oranına göre paylaştırıldığı özsermaye payı yaklaşımı ve finansal ya da operasyonel kontrolün esas alındığı kontrol yaklaşımı.
Konsolidasyon yaklaşımının seçimi, hangi işletmelerin envanterde yer alacağını ve emisyonların bir şirketler grubu içinde nasıl ilişkilendirileceğini etkiler. Ortak girişimleri veya azınlık payları bulunan kuruluşların seçtikleri yaklaşımı açık biçimde belgelendirmeleri gerekir; çünkü yöntemin daha sonra değiştirilmesi yıllar arası karşılaştırmalarda tutarsızlık yaratabilir. Karmaşık sahiplik yapılarına sahip gruplar için bu karar, sera gazı sınırlarının yönetilmesi rehberimizde daha ayrıntılı olarak ele alınmaktadır.
Kapsam 1, 2 ve 3 Emisyonları
ISO 14064-1, Kapsam 1, Kapsam 2 ve Kapsam 3 ifadelerini kendi terminolojisi olarak kullanmak yerine emisyonları doğrudan ve dolaylı olarak sınıflandırır. Bununla birlikte, GHG Protocol’ün kapsam eşlemesi ISO 14064-1 ile birlikte sonuçların yorumlanmasını kolaylaştırmak amacıyla yaygın biçimde kullanılır; burada da açıklık sağlamak için bu yaklaşımı kullanıyoruz.
- Doğrudan emisyonlar, kuruluşun sahip olduğu veya kontrol ettiği kaynaklardan ortaya çıkar ve yaygın olarak Kapsam 1 olarak adlandırılır — kuruluşa ait kazanlarda, araçlarda veya proses ekipmanlarında yakma buna örnektir.
- İthal edilen enerjiden kaynaklanan dolaylı emisyonlar, yaygın olarak Kapsam 2 olarak adlandırılır ve satın alınan elektrik, ısı, buhar veya soğutmadan kaynaklanır.
- Diğer dolaylı emisyonlar, yaygın olarak Kapsam 3 olarak adlandırılır ve değer zincirinde ortaya çıkar — satın alınan mal ve hizmetler, taşımacılık, iş seyahatleri, satılan ürünlerin kullanımı ve daha fazlası buna dahildir.
ISO 14064-1 kapsamında bir kuruluş, faaliyetleriyle ilgili dolaylı emisyon kategorilerini belirlemeli, bunların önemini değerlendirmek için kriterler oluşturup belgelendirmeli, önemli kategorileri envantere dahil etmeli ve her türlü hariç tutmayı gerekçelendirmelidir. Bu, dolaylı emisyonları yalnızca isteğe bağlı kabul etmekten daha sıkı bir gerekliliktir. Birincil tedarikçi verisinin bulunmaması tek başına önemli bir kategorinin hariç tutulmasını haklı çıkarmaz; standart şeffaf tahmin, belgelenmiş veri kalitesi ve veriyi zaman içinde iyileştirmeye yönelik bir plan bekler.
Faaliyet Verileri ve Emisyon Faktörleri
Her emisyon hesaplaması iki girdiye dayanır: faaliyet verisi ve bir emisyon faktörü. Faaliyet verisi ölçülebilir bir miktarı tanımlar — yakılan yakıtın litresi, tüketilen kilovat-saat elektrik veya satın alınan malzemenin tonu gibi. Emisyon faktörü bu faaliyeti sera gazı miktarına dönüştürür ve genellikle faaliyet birimi başına ton CO2 eşdeğeri olarak ifade edilir.
Doğru emisyon faktörünün seçilmesi, doğru faaliyet verisinin toplanması kadar önemlidir. Mevcut olduğunda genellikle tedarikçiye özgü faktörler tercih edilir; bunları ulusal veya bölgesel şebeke faktörleri, son seçenek olarak da genel sektör ortalamaları izler. Raporlama dönemleri arasında faktör kaynaklarının belgelendirme yapılmadan karıştırılması, yıllar arası karşılaştırılabilirliği zayıflatan yaygın bir tutarsızlık nedenidir. GHG Protocol Kapsam 3 hesaplama rehberi birincil verinin sınırlı olduğu dolaylı kategoriler için yararlı referans yöntemler sunar.
Hesaplama Yöntemi ve Veri Kontrolleri
Savunulabilir bir sera gazı envanteri tutarlı ve tekrarlanabilir bir hesaplama süreci izler. Aşağıdaki adımlar, danışmanlık ekibimizin 14064-1 ile uyumlu bir envanter oluştururken izlediği tipik sırayı göstermektedir.
- Özsermaye payı veya kontrol yaklaşımından birini kullanarak organizasyonel sınırı tanımlayın ve gerekçesini belgelendirin.
- Doğrudan ve dolaylı kategorilerdeki tüm ilgili emisyon kaynaklarını ve yutaklarını belirleyin.
- Sayaçlardan, faturalardan, satın alma kayıtlarından veya tedarikçi açıklamalarından faaliyet verilerini toplayın.
- Mevcut olduğunda tedarikçiye özgü verilere öncelik vererek uygun emisyon faktörlerini seçin.
- Hesaplama metodolojisini tüm kaynaklar ve dönemler boyunca tutarlı biçimde uygulayın.
- Her kategori için veri kalitesini ve belirsizliği değerlendirin; tahmini değerleri ölçülmüş değerlerden ayırın.
- Her rakamı destekleyen belgelerle birlikte sera gazı beyanını derleyin.
- Birincil veri kapsamı zayıf olan kategoriler için veri iyileştirme planı oluşturun.
Güçlü veri kontrolleri; sürüm kontrollü elektronik tablolar veya özel yazılımlar, her kaynak için atanmış veri sorumluları ve her rakamı kaynak kaydına kadar izleyen belgelenmiş bir denetim izi içerir. Zayıf kontroller, envanterlerin dış doğrulama başlamadan önce iç incelemede başarısız olmasının en sık nedenidir.
Uygulamalı Örnek: Tek Bir Emisyon Kaynağının Hesaplanması
Aşağıdaki rakamlar yalnızca açıklama amaçlıdır ve gerçek müşteri verilerini temsil etmez. Kapsam 1 emisyonlarını teslimat araçlarından oluşan bir filo için raporlayan bir şirketi ele alalım.
- Faaliyet verisi: raporlama yılı boyunca tüketilen 40.000 litre dizel.
- Emisyon faktörü: litre dizel başına 2,68 kg CO2e (örnek değer).
- Hesaplama: 40.000 litre × 2,68 kg CO2e = 107.200 kg CO2e.
- Tona dönüştürüldüğünde: bu kaynak için 107,2 ton CO2e.
Aynı aritmetik model — faaliyet verisinin emisyon faktörüyle çarpılması — satın alınan elektrikten iş seyahatlerine kadar neredeyse tüm kategorilerde geçerlidir; ancak kullanılan birimler ve faktör kaynakları farklı olacaktır.
Doğrulama ve Güvence
14064-1 kapsamında hazırlanmış bir sera gazı beyanı bağımsız olarak ISO 14064-3kapsamında doğrulanabilir. Doğrulama, beyanın önemli ölçüde doğru olup olmadığını ve belirtilen kriterlere uygun hazırlanıp hazırlanmadığını değerlendiren, akredite bir üçüncü tarafça yürütülen ayrı bir faaliyettir. Zero Emissions Hub akredite bir doğrulama kuruluşu değildir; envanterleri ve destekleyici belgeleri hazırlarız, doğrulamanın kendisi ise bağımsız doğrulayıcılar tarafından gerçekleştirilir.
Bir sera gazı beyanının doğrulanması ile bir kuruluşun sertifikalandırılması veya karbon nötrlüğü iddiası arasındaki farkı ayırmak önemlidir. ISO 14064-3 doğrulaması raporlanan rakamların doğruluğunu teyit eder; kuruluşun yönetim sistemini sertifikalandırmaz ve herhangi bir karbon nötr iddiasını doğrulamaz. Bu çalışmayı yürüten kuruluşlar genellikle karbon emisyonlarını doğrulayan kuruluşlarinceleyebilirsiniz.
Sera Gazı Envanterinin CSRD Açıklamalarıyla Bağlantısı
CSRD’nin uygulanabilir kapsamındaki işletmeler için, (AB) 2026/470 sayılı Direktif ile değiştirilen (AB) 2022/2464 sayılı Direktif kapsamında, 14064-1’e göre oluşturulan bir sera gazı envanteri; söz konusu açıklamaların işletme açısından uygulanabilir ve önemli olduğu durumlarda ESRS E1 iklim açıklamalarını destekleyebilir. Envanter, ESRS E1’in her veri noktasını otomatik olarak karşılamaz; çift önemlilik değerlendirmesi ve ek anlatı niteliğindeki açıklamalar yine gereklidir. Okuyucular CSRD metnini doğrudan EUR-Lex üzerinden inceleyebilir ve kapsam ile uygulanabilirlik ayrıntıları için Avrupa Komisyonu’nun ESRS rehberine ec.europa.eu üzerinden başvurabilir.
Ayrıca ortaya çıkan sera gazı beyanı ISO 14064-3 kapsamında bağımsız olarak doğrulanabilir; bu da işletmeye uygulanan güvence gerekliliklerine tabi olmak üzere ESRS E1 kapsamında açıklanan rakamların güvenilirliğini destekleyebilecek bir güvence katmanı sağlar.
Uygulamada Sık Yapılan Hatalar
- Dolaylı emisyonların önemini sistematik biçimde değerlendirmek yerine bunları tamamen isteğe bağlı kabul etmek.
- Değişikliği belgelendirmeden raporlama yılları arasında konsolidasyon yaklaşımlarını değiştirmek.
- Aynı envanterde farklı tesisler için güncelliğini yitirmiş veya birbiriyle uyumsuz emisyon faktörleri kullanmak.
- Birincil veri bulunmadığı için önemli bir kategoriyi tahmin yapmayı denemeden tamamen hariç tutmak.
- Raporlanan rakamlarla birlikte veri kalitesini ve belirsizliği kaydetmemek.
- Sera gazı beyanının doğrulanmasını kuruluşun kendisinin sertifikalandırılmasıyla karıştırmak.
- Tek başına ISO 14064-1 envanterinin tüm CSRD veya ESRS E1 gerekliliklerini karşıladığını varsaymak.
Nasıl Çalışıyoruz ve Neler Sunuyoruz
Yaklaşımımız GHG Protocol Corporate Standard ile ISO 14064-1 ilkelerini birlikte izler; çünkü iki çerçeve yakından uyumlu olsa da yapı olarak aynı değildir. Müşteriler genellikle belgelenmiş bir organizasyonel sınır, kategorilere ayrılmış bir emisyon envanteri, faaliyet verileri ve emisyon faktörü kaynakları, belirsizlik değerlendirmesi ve doğrulamaya hazır bir sera gazı beyanı alır.
Müşterilerin ürün düzeyinde verilere de ihtiyaç duyduğu durumlarda, kurumsal envanterleri ISO 14067kapsamındaki ürün karbon ayak izi çalışmalarından ve ayrıca ISO 59004kapsamında ele alınan döngüsel ekonomi konularından ayırıyoruz. Karbon kredileriyle desteklenen azaltım iddiaları peşinde olan kuruluşlar için emisyon azaltımlarının raporlanması hakkındaki ilgili rehberimiz proje düzeyindeki muhasebenin kurumsal envanterlerden nasıl farklılaştığını açıklar. Daha geniş kapsamlı ISO standartlarının uygulanması desteğimiz ve temel karbon muhasebesi hizmetlerimiz envanterin tüm yaşam döngüsünü kapsar; sertifikasyonla ilgili ek hazırlık ise sertifikasyon hizmetleri sayfamız üzerinden sunulmaktadır. Daha fazla bilgi için karbon muhasebesi ve ESG raporlaması blogumuzuinceleyebilirsiniz.
Sık Sorulan Sorular
ISO 14064-1, GHG Protocol Corporate Standard ile aynı mıdır?
Hayır. Her iki çerçeve de yakından uyumludur ve benzer ilkeler kullanır; ancak farklı belgelerdir. GHG Protocol Corporate Standard yaygın olarak kullanılan bir muhasebe çerçevesiyken ISO 14064-1 kendi yapısı ve terminolojisi bulunan resmi bir uluslararası standarttır.
ISO 14064-1 bir şirketi karbon nötr olarak sertifikalandırır mı?
Hayır. ISO 14064-1, bir sera gazı envanterinin nicelendirilmesini ve raporlanmasını destekler. Karbon nötrlüğünü sertifikalandırmaz ve Zero Emissions Hub müşteriler adına karbon nötr iddialarında bulunmaz.
Veri mevcut değilse Kapsam 3 kategorileri hariç tutulabilir mi?
Otomatik olarak hayır. Standart, kuruluşların önemliliği değerlendirmesini, birincil veri eksik olduğunda tahmin yapmayı denemesini ve kategorileri varsayılan olarak dışarıda bırakmak yerine gerekçeli hariç tutmaları belgelendirmesini gerektirir.
Bir sera gazı beyanının doğrulamasını kim yapar?
ISO 14064-3 kapsamındaki doğrulama, envanteri hazırlayan danışmanlık şirketi tarafından değil, bağımsız ve akredite üçüncü taraf doğrulayıcılar tarafından yapılır. Zero Emissions Hub envanterleri ve belgeleri hazırlar; doğrulama ayrı ve bağımsız bir adımdır.
Sera Gazı Envanteri Değerlendirmesi Talep Edin
Kuruluşunuzun ISO 14064-1 ilkelerine dayalı, savunulabilir ve doğrulamaya hazır bir sera gazı envanterine ihtiyacı varsa ekibimiz mevcut verilerinizi ve sınırlarınızı inceleyebilir. Bizimle iletişime geçerek değerlendirme talep edebilir veya raporlama takviminizi görüşmek için +359 889 537 131 numaralı telefonu arayabilirsiniz.
Benzer Makaleleri İnceleyin
Ürün Karbon Ayak İzi Nasıl Hesaplanır? ISO 14067 Rehberi
Ürün karbon ayak izi nasıl hesaplanır? ISO 14067 kapsamında sistem sınırı, birincil veriler, emisyon faktörleri, LCA, CBAM ve EPD.
Emisyon Faktörleri Açıklandı: Doğru Faktörler Nasıl Seçilir?
Emisyon faktörleri nasıl seçilir? Faaliyet verisi, Scope 1-2-3, coğrafya, teknoloji, veri kalitesi ve doğrulama için doğru yaklaşımı öğrenin.
VSME Standardı: CSRD Kapsamı Dışındaki KOBİ’ler İçin Gönüllü Raporlama
VSME standardı ile CSRD kapsamı dışındaki KOBİ’lerin gönüllü sürdürülebilirlik raporlamasını, yeni eşikleri ve veri taleplerini öğrenin.
Uygulanabilir sürdürülebilirlik rehberliğine mi ihtiyacınız var?
Karbon muhasebesi, ESG raporlaması, CBAM ve iklim uyumu desteği için Zero Emissions Hub ile görüşün.