
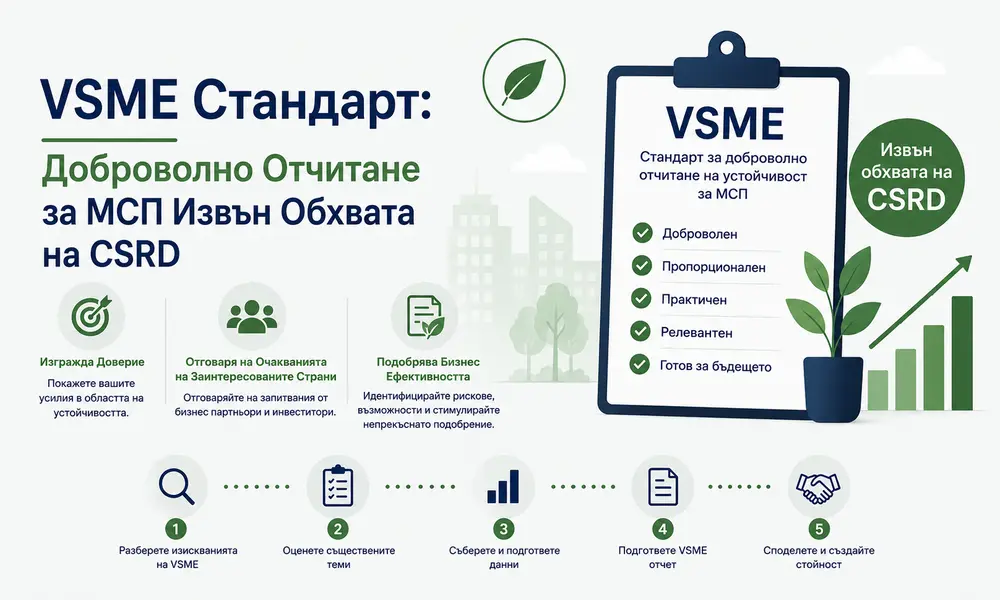
VSME Стандарт: Доброволно Отчитане за МСП Извън Обхвата на CSRD
VSME стандартът се отнася до Доброволния стандарт за отчитане на устойчивостта за МСП — пропорционална рамка, която компаниите могат да използват, когато не попадат в задължителния обхват на CSRD. След като Директива (ЕС) 2026/470 стесни кръга на задължително отчитащите се предприятия, хиляди компании в ЕС преминаха от „в обхвата“ към „извън обхвата“. Тази статия обяснява точно къде се намира новият праг, как се прилага за групи и дружества майки извън ЕС и защо доброволното отчитане чрез рамката VSME продължава да има търговско значение дори без законово задължение.
Новият праг на CSRD за компании от ЕС
За финансови години, започващи на или след 1 януари 2027 г., предприятие от ЕС попада в задължителния обхват на отчитането по CSRD само ако едновременно надвишава нетен оборот от 450 млн. евро и среден брой от повече от 1 000 служители през финансовата година. Това е кумулативен тест „И“, а не предишният критерий за два от три показателя, който включваше и стойността на баланса. Ако не е изпълнен който и да е от двата прага, компанията остава извън задължителния обхват, дори другият показател да е значително над прага.
- Изчислете средния брой служители за цялата финансова година, а не броя им към една отчетна дата.
- Изчислете нетния оборот, като използвате счетоводното определение, прилагано в законоустановените финансови отчети.
- Потвърдете, че и двата показателя надвишават съответните прагове; ако само единият го прави, задължителният обхват не се прилага.
- Проверете националното транспониране, тъй като някои държави членки могат да прилагат освобождавания за финансови години, започващи между 1 януари 2025 г. и 31 декември 2026 г.
Нашият по-ранен анализ на изискванията за данни относно прага за обхвата на CSRD разглежда практическите стъпки за събиране на данни, от които финансовите екипи се нуждаят, за да потвърдят позицията си.
Как прагът се прилага към консолидирани групи
Когато предприятие майка изготвя консолидирани финансови отчети, същите условия за оборот от 450 млн. евро и 1 000 служители се прилагат на консолидирана база. Това означава, че тестът разглежда показателите на цялата група, а не само индивидуалните отчети на предприятието майка. Предприятие майка със сравнително малък самостоятелен оборот все пак може да попадне в обхвата, ако консолидираната му група надвишава и двата прага. Дъщерни дружества, които поотделно са под прага, могат също да бъдат включени в обхвата чрез задължението за консолидирано отчитане на групата, затова финансовите екипи на групата трябва да имат видимост върху всички предприятия, преди да направят заключение за обхвата.
Тестът за дружества майки извън ЕС
Групите от трети държави подлежат на отделен тест. Предприятие или група от трета държава попада в обхвата, когато генерира повече от 450 млн. евро нетен оборот в ЕС през всяка от последните две последователни финансови години. Това условие трябва да бъде съчетано с отговарящо на условията дъщерно дружество или клон в ЕС, който е надвишил 200 млн. евро нетен оборот през предходната финансова година. И двете условия трябва да бъдат изпълнени едновременно; голяма глобална група с малко присъствие в ЕС или дъщерно дружество в ЕС, което самостоятелно надхвърля 200 млн. евро, но чиято група майка остава под 450 млн. евро оборот в ЕС, няма да задейства задължително отчитане по този механизъм. Износителите извън ЕС, които доставят за веригите за стомана, алуминий, цимент, торове, електроенергия или водород в ЕС, следва да оценят този тест паралелно със задълженията си по CBAM, тъй като двата режима използват различни граници.
Остават ли листваните МСП в обхвата?
Листваните МСП вече не са част от задължителното отчитане на устойчивостта по CSRD съгласно изменения обхват. Това е трайно изключване от задължителния кръг, а не отложена вълна на съответствие или временно право на отказ. Листваните МСП, които преди са се подготвяли за поетапно въвеждане на отчетността, трябва да преразгледат своите календари за съответствие, тъй като ресурсите, първоначално предвидени за задължително отчитане по ESRS, вече могат да бъдат насочени по-подходящо към доброволни оповестявания, съобразени с очакванията на пазара или кредиторите.
Кога се прилагат изменените правила
Изменените прагове се прилагат за финансови години, започващи на или след 1 януари 2027 г. За финансови години, започващи между 1 януари 2025 г. и 31 декември 2026 г., държавите членки могат да освобождават предприятия и емитенти под който и да е от новите прагове, но това е право на преценка, а не автоматично освобождаване. Компаниите трябва да проверят съответния национален акт за транспониране, вместо да приемат еднакво третиране в целия ЕС. Националното транспониране трябва да бъде извършено до 19 март 2027 г., а Европейската комисия поддържа актуализирани насоки на своята страница за корпоративно отчитане на устойчивостта.
Дърво за определяне на обхвата по CSRD
- Вашата компания предприятие от трета държава ли е или част от група от трета държава? Ако да, приложете теста за 450 млн. евро оборот в ЕС и 200 млн. евро за дъщерно дружество.
- Ако е установена в ЕС, изготвя ли Вашата компания консолидирани финансови отчети? Ако да, приложете праговете на консолидирана база.
- Надвишава ли оборотът 450 млн. евро И средният брой служители надвишава ли 1 000? И двете условия трябва да са изпълнени за задължителния обхват.
- Вашата компания листвано МСП ли е? Ако да, задължителното отчитане вече не се прилага независимо от другите фактори.
- Започва ли Вашата финансова година преди 1 януари 2027 г.? Проверете националното транспониране за възможно преходно освобождаване.
- Ако сте извън обхвата по всеки от тестовете, обмислете доброволно отчитане, включително оповестяване, съобразено с VSME.
Практически примери
Тези стойности са само илюстративни и имат за цел да покажат механиката на теста, а не реални клиентски данни.
- Компания A: 520 млн. евро оборот, средно 850 служители. Оборотът надвишава 450 млн. евро, но служителите остават под 1 000. Не е в задължителния обхват, тъй като и двете условия не са изпълнени.
- Компания B: 300 млн. евро оборот, средно 1 400 служители. Служителите надвишават 1 000, но оборотът е под 450 млн. евро. Не е в задължителния обхват.
- Компания C: 600 млн. евро консолидиран оборот, средно 1 250 консолидирани служители. И двата прага са надвишени на консолидирана база. Компанията е в задължителния обхват.
- Компания D: група от трета държава с 480 млн. евро оборот в ЕС за две последователни години и дъщерно дружество в ЕС с отчетен оборот от 210 млн. евро. И двете условия са изпълнени. Групата е в задължителния обхват по теста за трети държави.
Онтологична връзка: доброволно отчитане и търговски искания за данни
Излизането извън задължителния обхват на CSRD не премахва целия натиск за отчитане. Компаниите извън обхвата все пак могат да изберат доброволно отчитане на устойчивостта, включително оповестяване, свързано с VSME, за да отговорят на изисквания на кредитори, инвеститори или клиенти. По-големите клиенти, които остават в задължителния обхват, често изпращат пропорционални искания за данни по веригата на стойността към своите доставчици, като търсят данни за емисии или управление, за да попълнят собствените си оповестявания по Обхват 3 или ESRS. Тези искания са с търговски характер и никога не трябва да се бъркат със законово задължение за отчитане по CSRD. Доставчик може адекватно да отговори на искане за данни от клиент чрез шаблон, съобразен с VSME, без самият той да става задължен по CSRD. Разграничаването на тези две динамики предотвратява както недостатъчна реакция, така и ненужно свръхсъответствие.
Какво да направите, ако компанията Ви вече е извън обхвата?
Фактът, че сте извън задължителния обхват, не означава, че данните за устойчивостта стават незначими. Много МСП избират да поддържат по-леко оповестяване, съобразено с VSME, за да запазят достъпа си до зелено финансиране, обществени поръчки и отношения по веригата на доставки. Основният доброволен отчет обичайно обхваща потреблението на енергия, данни за работната сила, политики за управление и, когато е приложимо, опростен преглед на емисиите. Това е пропорционална алтернатива на пълното отчитане по ESRS и избягва дублирането на работата, която компаниите в задължителния обхват трябва да извършват съгласно изискванията за двойна същественост.
Какво да направите, ако оставате в обхвата
Компаниите, за които е потвърдено, че остават в задължителния обхват, преминават към различен и по-подробен работен процес. Оценката на двойната същественост, картографирането на темите по ESRS, контролите за управление на данните и подготовката за ограничена увереност стават релевантни. Задължението за преминаване към разумна увереност беше премахнато с изменящата директива; отчитането на устойчивостта по CSRD остава подложено само на ограничена увереност, като крайният срок за стандартите на ЕС за ограничена увереност е 1 юли 2027 г. Рамките за отчитане, използвани при прилагането на ESRS, често се позовават на допълващи стандарти, включително Стандартите GRI, Стандартите ISSB и Стандартите SBTi за съгласуване при определяне на цели. Допълнителни подробности за структурата на ESRS са налични на нашата специална страница за Стандартите ESRS, а информация за съвместимостта с ISSB е достъпна чрез IFRS Sustainability Standards Navigator.
Как работим и какво получавате
Zero Emissions Hub подпомага както компании, които потвърждават позицията си спрямо CSRD, така и такива, които подготвят доброволни отчети, съобразени с VSME. Нашият екип, базиран в София с офиси в Пловдив и Варна, съчетава експертиза в областта на екологията, финансите и инженерните науки, натрупана в повече от десетилетие работа по въглеродно счетоводство и ESG консултиране.
- Оценка на обхвата, която съпоставя Вашия оборот, данните за служителите и структурата на групата с изменените прагове.
- Документиран меморандум за определяне на обхвата, подходящ за целите на одита и докладването пред борда.
- Когато сте извън обхвата — пропорционален шаблон за отчитане, съобразен с VSME, който обхваща енергия, работна сила и данни за управление.
- Когато сте в обхвата — оценка на двойната същественост и анализ на пропуските по темите на ESRS.
- Насоки за отговор на искания за данни по веригата на стойността от клиенти, без да се преувеличава Вашата позиция по отношение на съответствието.
Ние сме консултанти, а не акредитиран орган за верификация. Когато се изисква независима верификация, тя се извършва отделно от верификатори от трета страна. Свързаните услуги са описани на страниците ни за ESG отчитане и Пакетни услуги, а работата по инвентаризации, съобразена с ISO, е описана в раздела за прилагане на ISO стандарти.
Често срещани грешки при оценяване на обхвата
- Използване на броя служители към една отчетна дата вместо средния брой за цялата финансова година.
- Прилагане на индивидуалните стойности на предприятието майка вместо консолидираната база, изисквана от правилата за групите.
- Допускане, че националното транспониране е идентично във всички държави членки, без проверка на местните освобождавания.
- Третиране на искане за данни по веригата на стойността от клиент като доказателство за законово задължение по CSRD.
- Продължаване на подготовката за разумна увереност въпреки премахването на това изискване в полза на ограничената увереност.
Често задавани въпроси
За какво се използва VSME стандартът?
VSME стандартът предоставя на МСП пропорционална, доброволна рамка за оповестяване на информация за устойчивостта, често в отговор на искания от кредитори или клиенти, без да се прилага пълното задължително отчитане по CSRD.
Прагът от 450 млн. евро прилага ли се към индивидуални или консолидирани отчети?
Той се прилага към индивидуалните отчети за отделни предприятия от ЕС и на консолидирана база за отговарящи на условията предприятия майки, които изготвят групови отчети.
Задължени ли са изобщо листваните МСП да отчитат по CSRD?
Листваните МСП вече не подлежат на задължително отчитане на устойчивостта по CSRD съгласно изменения обхват, въведен с Директива (ЕС) 2026/470.
Означава ли ESG въпросник от клиент, че моята компания е в обхвата на CSRD?
Не. Искането за данни по веригата на стойността от клиент е търговско искане, а не доказателство за законово задължение за отчитане по CSRD за Вашата компания.
Кога новите прагове влизат в сила?
Праговете се прилагат за финансови години, започващи на или след 1 януари 2027 г., като националното транспониране трябва да бъде извършено до 19 март 2027 г., при съобразяване с конкретните правила на съответната държава членка.
Подлежи ли отчитането по CSRD на увереност на ниво пълен одит?
Не. Изискването за преминаване към разумна увереност беше премахнато; отчитането по CSRD остава предмет на ограничена увереност, като стандартите на ЕС за увереност трябва да бъдат приети до 1 юли 2027 г.
Заявете оценка
Ако се нуждаете от яснота относно позицията на Вашата компания спрямо новия праг за обхвата на CSRD или желаете пропорционален подход за отчитане, съобразен с VSME, нашият екип може да помогне. Свържете се със Zero Emissions Hub, за да заявите оценка на обхвата, или се обадете на +359 889 537 131, за да обсъдите позицията си с консултант.
Още подобни статии
Продуктов Въглероден Отпечатък по ISO 14067: Как да го Изчислите
Продуктов въглероден отпечатък по ISO 14067: научете как да определите граници, данни и емисионни фактори за надеждно и проверимо изчисление.
Емисионни Фактори: Как да Изберете Правилните
Емисионни фактори: как да изберете правилните стойности за Обхват 1, 2 и 3, GHG инвентаризация, CSRD, CBAM и верификация по ISO 14064-3.
ISO 14064-1: Как да Изградите Съответстваща Инвентаризация на Парниковите Газове
ISO 14064-1: Как да Изградите Надеждна Инвентаризация на Парниковите Газове, Да Определите Граници, Емисионни Фактори и Верификация.
Нуждаете се от практически насоки за устойчивост?
Говорете с Zero Emissions Hub за въглеродно счетоводство, ESG отчитане, CBAM и подкрепа за климатично съответствие.